
Was ist die Immobilienertragssteuer (ImmoESt)?
Die Immobilienertragssteuer (ImmoESt) ist eine Steuer, die in Österreich auf den Gewinn aus dem Verkauf von Immobilien und Grundstücken erhoben wird. Mit der Einführung der ImmoESt 2012 wurde die frühere Spekulationsfrist abgeschafft, die Gewinne nach einer bestimmten Haltezeit steuerfrei stellte.
Die ImmoESt ist umfassend und deckt verschiedene Arten von Immobilien ab:
Wohnimmobilien:
- Eigentumswohnungen
- Ein- und Mehrfamilienhäuser
- Ferienhäuser und Ferienwohnungen
Grundstücke:
- Bebaute Grundstücke (z. B. mit Wohngebäuden oder Gewerbeobjekten)
- Unbebaute Grundstücke (z. B. Baugrundstücke, landwirtschaftliche Flächen)
Gewerbliche Immobilien:
- Bürogebäude, Geschäftslokale, Lagerhallen
Ziel der Steuer:
Die Besteuerung von Wertsteigerungen bei Immobilien und eine gerechte Verteilung der Steuerlast, auch bei langjährig gehaltenen Objekten.
Wann fällt die ImmoESt an?
Die Immobilienertragssteuer (ImmoESt) wird fällig, wenn eine Immobilie verkauft wird und dabei ein Gewinn erzielt wird. Der Gewinn ergibt sich aus der Differenz zwischen den Anschaffungskosten (bzw. dem Wert der Immobilie bei Schenkung oder Erbschaft) und dem Verkaufspreis. Folgende Szenarien lösen die Steuerpflicht aus:
- Verkäufe von Immobilien:
Dazu zählen Verkäufe von Häusern, Wohnungen oder Grundstücken, die sich im Privatvermögen befinden. Gewerblich genutzte Immobilien oder solche im Betriebsvermögen unterliegen anderen steuerlichen Regelungen (z. B. Körperschaftsteuer). - Geerbte oder geschenkte Immobilien:
Auch bei einer geerbten oder geschenkten Immobilie wird die ImmoESt beim späteren Verkauf fällig. Hierbei gilt der Wert der Immobilie zum Zeitpunkt der Erbschaft oder Schenkung als Grundlage für die Berechnung des steuerpflichtigen Gewinns.
Ausnahmen: Die ImmoESt fällt nicht an, wenn die Immobilie unter eine der Steuerbefreiungen fällt (siehe Abschnitt „Steuerliche Ausnahmen und Befreiungen“).
Wie wird die Immobilienertragssteuer (ImmoESt) berechnet?
Die Berechnung der ImmoESt basiert auf dem Gewinn, der beim Verkauf einer Immobilie erzielt wird. Der Gewinn ergibt sich aus der Differenz zwischen dem Verkaufspreis und den Anschaffungskosten. Auf diesen Gewinn wird ein einheitlicher Steuersatz von 30 % erhoben.
Die konkrete Höhe der Steuer lässt sich mit unserem kostenlosen ImmoESt-Rechner online berechnen.
Formel zur Berechnung des steuerpflichtigen Gewinns:
Verkaufspreis – Anschaffungskosten – Herstellungskosten – Instandsetzungskosten = steuerpflichtiger Gewinn x 30% = Immobilienertragssteuer
Beispiele zur Berechnung der ImmoESt
Beispiel 1: Verkauf ohne Renovierungskosten (Instandsetzungskosten)
- Verkaufspreis: 400.000 €
- Anschaffungskosten: 250.000 €
- Gewinn: 400.000 € – 250.000 € = 150.000 €
- ImmoESt: 30 % von 150.000 € = 45.000 €
Beispiel 2: Verkauf mit Renovierungskosten (Instandsetzungskosten)
- Verkaufspreis: 400.000 €
- Anschaffungskosten: 250.000 €
- Renovierungskosten (nachweisbar): 20.000 €
- Gewinn: 400.000 € – 250.000 € – 20.000 € = 130.000 €
- ImmoESt: 30 % von 130.000 € = 39.000 €
Besonderheit bei Altvermögen/Alt-Grundstücke
Für Immobilien, die vor dem 31. März 2002 erworben wurden, gelten besondere Regeln im Rahmen der Immobilienertragssteuer (ImmoESt). Der steuerpflichtige Gewinn wird in diesen Fällen nicht wie üblich berechnet, sondern pauschal ermittelt, effektiv heißt das, dass die Steuerbelastung 4,2 Prozent vom Veräußerungserlös beträgt.
Steuerliche Ausnahmen und Befreiungen
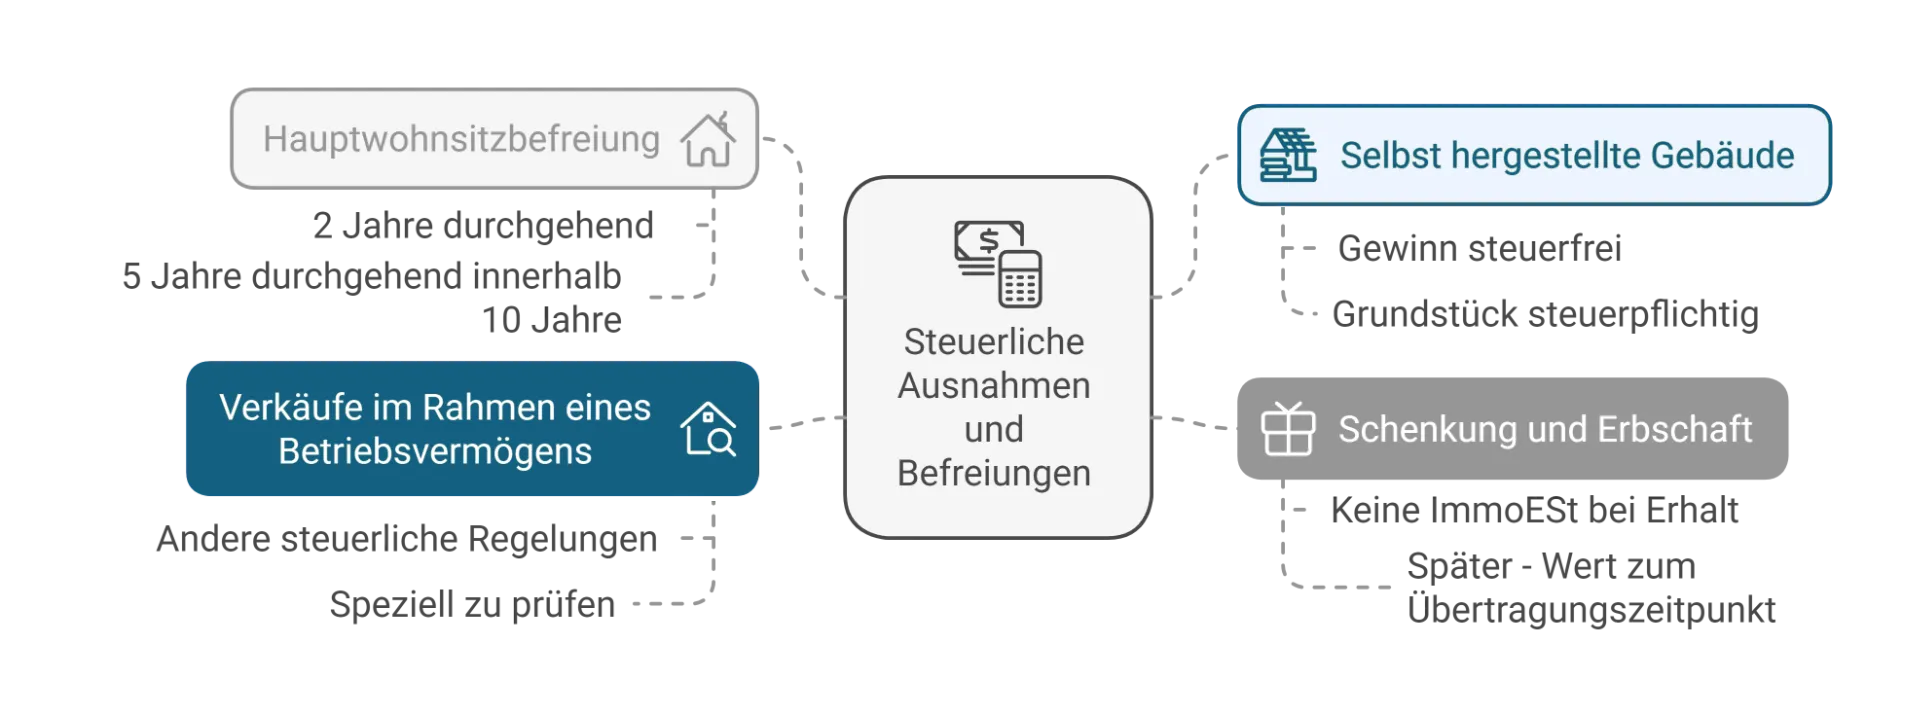
1. Hauptwohnsitzbefreiung
Keine ImmoESt fällt an, wenn die Immobilie:
- Mindestens 2 Jahre durchgehend als Hauptwohnsitz genutzt wurde oder
- Insgesamt mind. 5 Jahre durchgehend innerhalb der letzten 10 Jahre als Hauptwohnsitz genutzt wurde.
2. Selbst hergestellte Gebäude
Der Gewinn aus dem Verkauf selbst errichteter Gebäude ist steuerfrei, sofern diese nicht vermietet wurden. Das Grundstück unterliegt jedoch der Steuerpflicht.
3. Schenkung und Erbschaft
Beim Erhalt einer Immobilie durch Schenkung oder Erbschaft fällt keine ImmoESt an. Beim späteren Verkauf gilt jedoch der Wert zum Zeitpunkt der Übertragung als Basis.
4. Verkäufe im Rahmen eines Betriebsvermögens
Bei Unternehmensimmobilien gelten andere steuerliche Regelungen, die speziell geprüft werden müssen.
Umwidmungen können die Steuerlast beeinflussen
In Österreich beeinflusst die Umwidmung eines Grundstücks, etwa von Grünland in Bauland, die Immobilienertragsteuer erheblich. Für Umwidmungen nach dem 31. Dezember 1987 gelten spezielle Regelungen. Beispiel: Ein Grundstück, 1990 als Grünland gekauft und 2000 in Bauland umgewidmet, wird 2024 für 100.000 Euro verkauft. Hierbei werden fiktive Anschaffungskosten pauschal mit 40 % angesetzt, sodass 60 % (60.000 Euro) als Veräußerungsgewinn versteuert werden. Mit einem Steuersatz von 30 % ergibt sich eine Steuerlast von 18 % des Verkaufserlöses.

Was gilt für geerbte oder geschenkte Immobilien?
- Der Wert der Immobilie zum Zeitpunkt der Übertragung (Erbschaft oder Schenkung) dient als Anschaffungswert.
- Nachträgliche Investitionen wie Renovierungen können abgezogen werden.
- Wird die Immobilie vor dem Verkauf selbst genutzt, kann eine Befreiung (z. B. Hauptwohnsitzbefreiung) in Betracht kommen.
Welche Kosten können abgezogen werden und vermindern so die Immobilienertragssteuer?
Um die Steuerlast zu senken, können folgende Kosten den Gewinn mindern:
- Anschaffungskosten:
Kaufpreis, Grunderwerbsteuer, Notarkosten, Maklergebühren beim Kauf. - Herstellungskosten:
z.B. Anbau, Zubau, Aufstockung, Zusammenlegung von Wohnungen, erstmaliger Einbau von Sanitäreinrichtungen oder einer Zentralheizungsanlage - Instandsetzungskosten: z.B. Austausch wesentlicher Gebäudeteile, Fenstertausch, Austausch der Heizungsanlage, energiesparende Maßnahmen wie Wärmedämmung der Fassade
Die ImmoESt ist ein wichtiger Kostenfaktor, den Sie beim Immobilienverkauf einplanen sollten. In unserem Ratgeber erfahren Sie den kompletten Ablauf, wenn Sie Ihr Haus verkaufen möchten.
Wie läuft die Abwicklung der ImmoESt ab?
Die ImmoESt wird im Rahmen des Verkaufs abgeführt. Der Notar oder Rechtsanwalt berechnet die Steuer und führt sie direkt an das Finanzamt ab. In komplexen Fällen ist ein Gutachten eines Steuerberaters erforderlich. Der Verkäufer erhält den verbleibenden Erlös.
Ablauf:
- Immobilienbewertung und Kaufpreisfestlegung.
- Verkauf und Erstellung des Kaufvertrags.
- Berechnung und Abfuhr der Steuer durch den Notar.
- Übergabe der Immobilie und Erlös an den Verkäufer.