Ratgeber Immobilienertragssteuer (ImmoESt) in Österreich: Alles, was Sie wissen müssen

Die Immobilienertragssteuer (ImmoESt) ist eine Steuer, die in Österreich beim Verkauf von Immobilien erhoben wird, sofern ein Gewinn erzielt wird. Sie wurde 2012 eingeführt und hat die frühere Spekulationssteuer ersetzt. Lesen Sie dazu auch unseren ausführlichen Ratgeber zur Spekulationssteuer beim Hausverkauf. Egal ob Sie ein Haus, eine Wohnung oder ein Grundstück verkaufen – die ImmoESt ist ein wichtiger Aspekt, den Sie kennen sollten. In diesem umfassenden Ratgeber beleuchten wir die Berechnung, die Ausnahmen und Befreiungen, steuerliche Fallstricke und praktische Tipps, um die Steuerlast zu optimieren.

Berechnung der Immobilienertragssteuer beim Immobilienverkauf in Österreich

ImmoESt einfach online berechnen

Art der Immobilie
Wohnung
Wohnung
Haus
Haus
Grundstück
Grundstück
Zurück
Weiter
Herstellerbefreiung
Wurde die Immobilie von Ihnen errichtet?
JA
NEIN
Zurück
Weiter
Haben Sie das Grundstück nach 1987 in Bauland umwidmen lassen?
JA
NEIN
Zurück
Weiter
Verkaufspreis
Bitte geben Sie den Verkaufspreis der Immobilie ein.
Zurück
Berechnen
Haben Sie das Grundstück nach 1987 in Bauland umwidmen lassen?
JA
NEIN
Zurück
Weiter
Verkaufspreis
Bitte geben Sie den Verkaufspreis des Grundstücks ein.
Zurück
Berechnen
Hauptwohnsitzbefreiung
War die Immobilie Ihr Hauptwohnsitz (mind. 2 Jahre durchgehend oder 5 Jahre innerhalb der letzten 10 Jahre)?
JA
NEIN
Zurück
Weiter
Wurde die Immobilie gekauft oder unentgeltlich erhalten (z. B. durch Erbschaft oder Schenkung)?
Gekauft
Unentgeltlich erhalten
Zurück
Weiter
Wann wurde die Immobilie zuletzt entgeltlich verkauft?
Vor dem 31. März 2002
(Altvermögen)
Nach dem 31. März 2002
(Neuvermögen)
Zurück
Weiter
Wann haben Sie die Immobilie erworben?
Vor dem 31. März 2002
(Altvermögen)
Nach dem 31. März 2002
(Neuvermögen)
Zurück
Weiter
Bitte geben Sie nun folgende Werte ein:
Zurück
Berechnen
Bitte geben Sie nun folgende Werte ein:
? Der ursprüngliche Kaufpreis zum Zeitpunkt des Erwerbs (Die Grunderwerbsteuer und Eintragungsgebühr werden automatisch berücksichtigt – Sie müssen diese nicht eingeben).
? Verkaufskosten, die beim Verkauf angefallen sind.
? z.B. Anbau, Zubau, Aufstockung, Zusammenlegung von Wohnungen, erstmaliger Einbau von Sanitäreinrichtungen oder einer Zentralheizungsanlage.
? z. B. Austausch wesentlicher Gebäudeteile (Fenster, Dach, Heizungsanlage)oder energiesparende Maßnahmen (z. B. Wärmedämmung). Nicht absetzbar sind: Instandhaltungskosten, also laufende Erhaltungsarbeiten wie Ausmalen, Parkett abschleifen, kleinere Schönheitsreparaturen.
? z. B. Kosten für Gutachten, Vermessung, Energieausweis oder behördliche Gebühren.
Zurück
Berechnen
Ergebnis

Sie möchten sicherstellen, dass sich Ihr Verkauf wirklich lohnt?

Allesimmo hilft Ihnen, den bestmöglichen Verkaufspreis zu erzielen und Ihre Immobilie schnell & professionell zu vermarkten – damit mehr für Sie übrig bleibt!

Icon Inhaltsverzeichnis zum Off-Market Makler-Vergleich 2026

Was ist die Immobilienertragssteuer (ImmoESt)?

Die Immobilienertragssteuer (ImmoESt) ist eine Steuer, die in Österreich auf den Gewinn aus dem Verkauf von Immobilien und Grundstücken erhoben wird. Mit der Einführung der ImmoESt 2012 wurde die frühere Spekulationsfrist abgeschafft, die Gewinne nach einer bestimmten Haltezeit steuerfrei stellte.

Die ImmoESt ist umfassend und deckt verschiedene Arten von Immobilien ab:

Wohnimmobilien:

  • Eigentumswohnungen
  • Ein- und Mehrfamilienhäuser
  • Ferienhäuser und Ferienwohnungen

Grundstücke:

  • Bebaute Grundstücke (z. B. mit Wohngebäuden oder Gewerbeobjekten)
  • Unbebaute Grundstücke (z. B. Baugrundstücke, landwirtschaftliche Flächen)

Gewerbliche Immobilien:

  • Bürogebäude, Geschäftslokale, Lagerhallen


Ziel der Steuer:

Die Besteuerung von Wertsteigerungen bei Immobilien und eine gerechte Verteilung der Steuerlast, auch bei langjährig gehaltenen Objekten.

Wann fällt die ImmoESt an?

Die Immobilienertragssteuer (ImmoESt) wird fällig, wenn eine Immobilie verkauft wird und dabei ein Gewinn erzielt wird. Der Gewinn ergibt sich aus der Differenz zwischen den Anschaffungskosten (bzw. dem Wert der Immobilie bei Schenkung oder Erbschaft) und dem Verkaufspreis. Folgende Szenarien lösen die Steuerpflicht aus:

  • Verkäufe von Immobilien:

    Dazu zählen Verkäufe von Häusern, Wohnungen oder Grundstücken, die sich im Privatvermögen befinden. Gewerblich genutzte Immobilien oder solche im Betriebsvermögen unterliegen anderen steuerlichen Regelungen (z. B. Körperschaftsteuer).
  • Geerbte oder geschenkte Immobilien:

    Auch bei einer geerbten oder geschenkten Immobilie wird die ImmoESt beim späteren Verkauf fällig. Hierbei gilt der Wert der Immobilie zum Zeitpunkt der Erbschaft oder Schenkung als Grundlage für die Berechnung des steuerpflichtigen Gewinns.

Ausnahmen: Die ImmoESt fällt nicht an, wenn die Immobilie unter eine der Steuerbefreiungen fällt (siehe Abschnitt „Steuerliche Ausnahmen und Befreiungen“).

Wie wird die Immobilienertragssteuer (ImmoESt) berechnet?

Die Berechnung der ImmoESt basiert auf dem Gewinn, der beim Verkauf einer Immobilie erzielt wird. Der Gewinn ergibt sich aus der Differenz zwischen dem Verkaufspreis und den Anschaffungskosten. Auf diesen Gewinn wird ein einheitlicher Steuersatz von 30 % erhoben.
Die konkrete Höhe der Steuer lässt sich mit unserem kostenlosen ImmoESt-Rechner online berechnen.

Formel zur Berechnung des steuerpflichtigen Gewinns:
Verkaufspreis – Anschaffungskosten – Herstellungskosten – Instandsetzungskosten = steuerpflichtiger Gewinn x 30% = Immobilienertragssteuer

Beispiele zur Berechnung der ImmoESt

Beispiel 1: Verkauf ohne Renovierungskosten (Instandsetzungskosten)

  • Verkaufspreis: 400.000 €
  • Anschaffungskosten: 250.000 €
  • Gewinn: 400.000 € – 250.000 € = 150.000 €
  • ImmoESt: 30 % von 150.000 € = 45.000 €

Beispiel 2: Verkauf mit Renovierungskosten (Instandsetzungskosten)

  • Verkaufspreis: 400.000 €
  • Anschaffungskosten: 250.000 €
  • Renovierungskosten (nachweisbar): 20.000 €
  • Gewinn: 400.000 € – 250.000 € – 20.000 € = 130.000 €
  • ImmoESt: 30 % von 130.000 € = 39.000 €


Besonderheit bei Altvermögen/Alt-Grundstücke
Für Immobilien, die vor dem 31. März 2002 erworben wurden, gelten besondere Regeln im Rahmen der Immobilienertragssteuer (ImmoESt). Der steuerpflichtige Gewinn wird in diesen Fällen nicht wie üblich berechnet, sondern pauschal ermittelt, effektiv heißt das, dass die Steuerbelastung 4,2 Prozent vom Veräußerungserlös beträgt.

Steuerliche Ausnahmen und Befreiungen

1. Hauptwohnsitzbefreiung
Keine ImmoESt fällt an, wenn die Immobilie:

  • Mindestens 2 Jahre durchgehend als Hauptwohnsitz genutzt wurde oder
  • Insgesamt mind. 5 Jahre durchgehend innerhalb der letzten 10 Jahre als Hauptwohnsitz genutzt wurde.

2. Selbst hergestellte Gebäude
Der Gewinn aus dem Verkauf selbst errichteter Gebäude ist steuerfrei, sofern diese nicht vermietet wurden. Das Grundstück unterliegt jedoch der Steuerpflicht.

3. Schenkung und Erbschaft
Beim Erhalt einer Immobilie durch Schenkung oder Erbschaft fällt keine ImmoESt an. Beim späteren Verkauf gilt jedoch der Wert zum Zeitpunkt der Übertragung als Basis.

4. Verkäufe im Rahmen eines Betriebsvermögens
Bei Unternehmensimmobilien gelten andere steuerliche Regelungen, die speziell geprüft werden müssen.
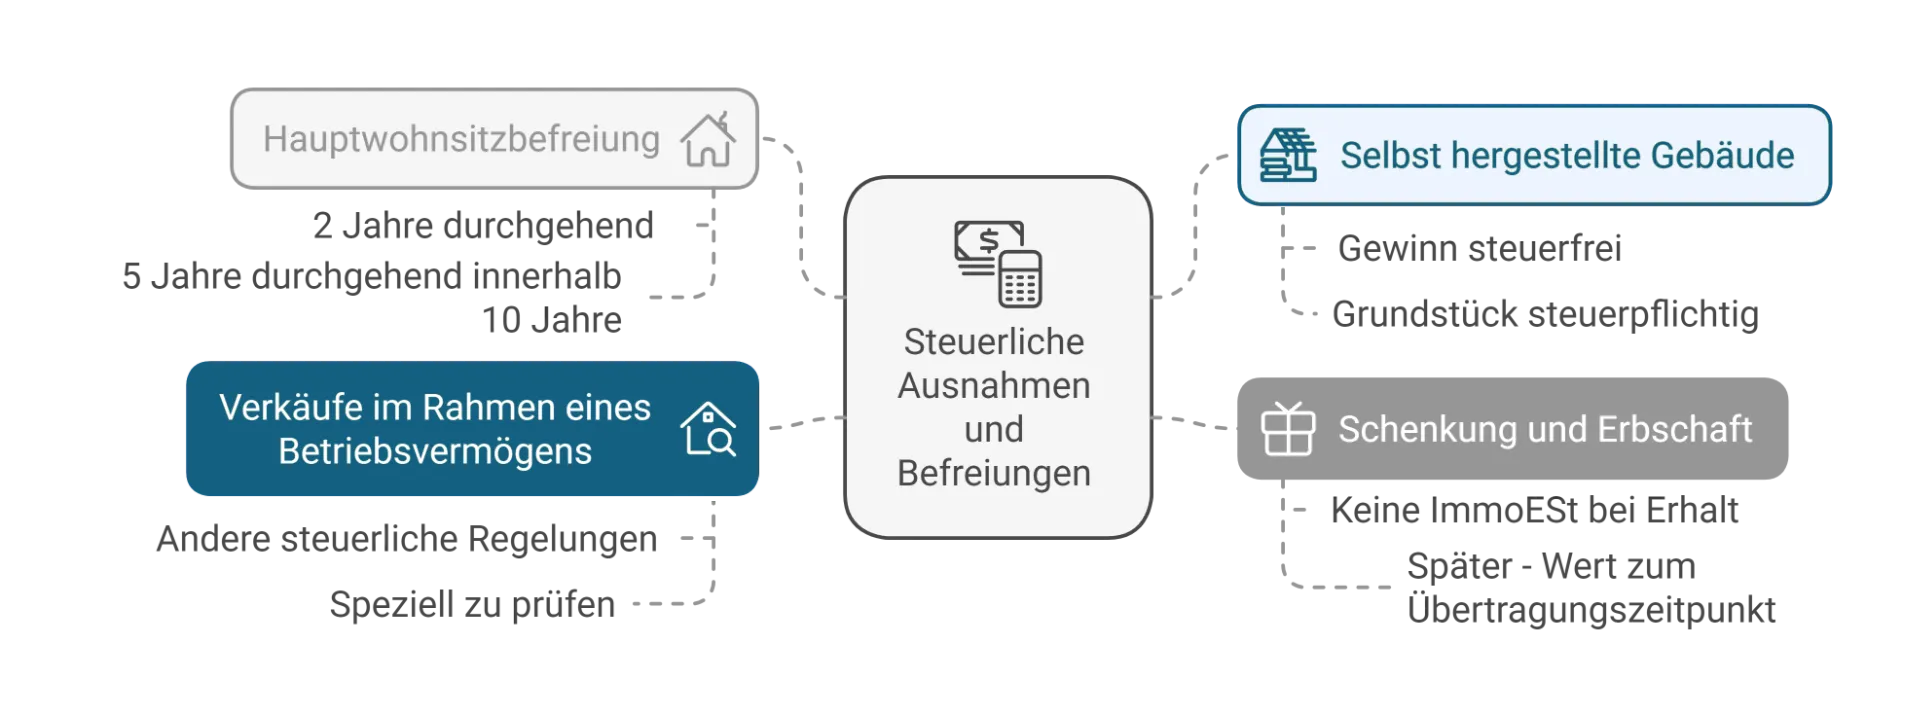
Steuerliche Ausnahmen und Befreiungen bei der Immobilienertragssteuer in Österreich

Umwidmungen können die Steuerlast beeinflussen
In Österreich beeinflusst die Umwidmung eines Grundstücks, etwa von Grünland in Bauland, die Immobilienertragsteuer erheblich. Für Umwidmungen nach dem 31. Dezember 1987 gelten spezielle Regelungen. Beispiel: Ein Grundstück, 1990 als Grünland gekauft und 2000 in Bauland umgewidmet, wird 2024 für 100.000 Euro verkauft. Hierbei werden fiktive Anschaffungskosten pauschal mit 40 % angesetzt, sodass 60 % (60.000 Euro) als Veräußerungsgewinn versteuert werden. Mit einem Steuersatz von 30 % ergibt sich eine Steuerlast von 18 % des Verkaufserlöses.

Hinweis-Icon zum Off-Market Verkauf

Was gilt für geerbte oder geschenkte Immobilien?

  • Der Wert der Immobilie zum Zeitpunkt der Übertragung (Erbschaft oder Schenkung) dient als Anschaffungswert.
  • Nachträgliche Investitionen wie Renovierungen können abgezogen werden.
  • Wird die Immobilie vor dem Verkauf selbst genutzt, kann eine Befreiung (z. B. Hauptwohnsitzbefreiung) in Betracht kommen.

Welche Kosten können abgezogen werden und vermindern so die Immobilienertragssteuer?

Um die Steuerlast zu senken, können folgende Kosten den Gewinn mindern:

  • Anschaffungskosten:
    Kaufpreis, Grunderwerbsteuer, Notarkosten, Maklergebühren beim Kauf.
  • Herstellungskosten:
    z.B. Anbau, Zubau, Aufstockung, Zusammenlegung von Wohnungen, erstmaliger Einbau von Sanitäreinrichtungen oder einer Zentralheizungsanlage
  • Instandsetzungskosten:
 z.B. Austausch wesentlicher Gebäudeteile, Fenstertausch, Austausch der Heizungsanlage, energiesparende Maßnahmen wie Wärmedämmung der Fassade

Die ImmoESt ist ein wichtiger Kostenfaktor, den Sie beim Immobilienverkauf einplanen sollten. In unserem Ratgeber erfahren Sie den kompletten Ablauf, wenn Sie Ihr Haus verkaufen möchten.

Wie läuft die Abwicklung der ImmoESt ab?

Die ImmoESt wird im Rahmen des Verkaufs abgeführt. Der Notar oder Rechtsanwalt berechnet die Steuer und führt sie direkt an das Finanzamt ab. In komplexen Fällen ist ein Gutachten eines Steuerberaters erforderlich. Der Verkäufer erhält den verbleibenden Erlös.

Ablauf:

  1. Immobilienbewertung und Kaufpreisfestlegung.
  2. Verkauf und Erstellung des Kaufvertrags.
  3. Berechnung und Abfuhr der Steuer durch den Notar.
  4. Übergabe der Immobilie und Erlös an den Verkäufer.
Häufig gestellte Fragen

  • Wie hoch ist die Immobilienertragssteuer in Österreich?

    Die Immobilienertragssteuer beträgt 30 % des Gewinns, der beim Verkauf einer Immobilie erzielt wird. Der Gewinn wird als Differenz zwischen dem Verkaufspreis und dem ursprünglichen Anschaffungswert (inklusive Nebenkosten) berechnet. Für sogenannte „Altvermögen“ (Immobilien vor 31. März 2002 erworben) gilt ein reduzierter Steuersatz von effektiv 4,2 % des Verkaufserlöses.
  • Wann fällt die ImmoESt an?

    Die Steuer wird fällig, wenn eine Immobilie oder ein Grundstück verkauft wird und dabei ein Gewinn entsteht. Entscheidend ist, dass der Verkaufspreis über dem ursprünglichen Anschaffungswert liegt. Dies gilt für Privatpersonen und Unternehmen, unabhängig davon, wie lange die Immobilie gehalten wurde.

  • Kann ich die ImmoESt umgehen?

    Es gibt gesetzliche Befreiungen, die eine Umgehung der ImmoESt ermöglichen:

    • Hauptwohnsitzbefreiung: Wenn die Immobilie mindestens zwei Jahre durchgehend oder fünf Jahre innerhalb der letzten 10 Jahre als Hauptwohnsitz genutzt wurde.
    • Selbst errichtete Gebäude: Der Gewinn aus dem Verkauf eines selbst gebauten Gebäudes ist steuerfrei, wenn es nicht vermietet wurde.
  • Wie berechne ich die Immobilienertragssteuer?

    Die ImmoESt wird wie folgt berechnet:

    Verkaufspreis – Anschaffungskosten – Herstellungskosten – Instandsetzungskosten = steuerpflichtiger Gewinn x 30% = Immobilienertragssteuer

    Beispiel:

    • Verkaufspreis: 400.000 €
    • Anschaffungswert: 250.000 €
    • Instandsetzungskosten: 20.000 €
    • Gewinn: 130.000 €
    • ImmoESt: 30 % von 130.000 € = 39.000 €
  • Welche Immobilien sind von der ImmoESt befreit?

    Folgende Immobilien sind von der ImmoESt befreit:

    • Hauptwohnsitze, die die Voraussetzungen für die Befreiung erfüllen.
    • Selbst errichtete Gebäude, die nicht vermietet wurden.
    • Immobilien, die im Rahmen von Schenkungen oder Erbschaften übertragen werden (Verkäufe späterer Eigentümer unterliegen jedoch der ImmoESt).
  • Gibt es Fristen für die Zahlung der ImmoESt?

    Die ImmoESt muss sofort nach dem Verkauf abgeführt werden. In der Regel wird sie vom Notar oder Rechtsanwalt, der den Kaufvertrag beurkundet, direkt berechnet und an das Finanzamt überwiesen.

  • Ich habe ein Haus geerbt und will es verkaufen — welche Steuer fällt an?

    Der Erbfall selbst löst keine Immobilienertragsteuer aus — Erbschaften und Schenkungen sind steuerneutral. Erst beim späteren Verkauf durch die Erben wird die ImmoESt fällig. Entscheidend ist dabei nicht der Erbfall, sondern wann der Erblasser die Immobilie angeschafft hat: Kaufte er vor dem 31.03.2002, gilt Altvermögen und es werden effektiv 4,2 % des Verkaufserlöses fällig. Bei späterer Anschaffung sind es 30 % vom Gewinn, wobei die Anschaffungskosten des Erblassers herangezogen werden. Die Hauptwohnsitzbefreiung können Erben nur nutzen, wenn sie selbst die Fristen erfüllen — die Wohndauer des Erblassers wird nicht angerechnet.

  • Ich habe ein Grundstück geerbt — wie hoch ist die Steuer beim Verkauf?

    Für geerbte Grundstücke gelten dieselben Regeln wie für geerbte Gebäude: maßgeblich ist der Anschaffungszeitpunkt des Erblassers. Bei Altvermögen (Anschaffung vor dem 31.03.2002) beträgt die Belastung effektiv 4,2 % des Verkaufserlöses. Wurde das Grundstück nach dem 31.03.2002 erworben, sind 30 % des Veräußerungsgewinns zu zahlen. Ein wichtiger Sonderfall: Wurde ein Grundstück nach dem 31.12.1987 von Grünland in Bauland umgewidmet, erhöht sich die pauschale Bemessungsgrundlage deutlich — hier beträgt die effektive Belastung 18 % des Verkaufserlöses. Bei mehreren Erben verkauft die Erbengemeinschaft gemeinsam, jeder versteuert seinen Anteil.

  • Wie hoch ist die Steuer beim Grundstücksverkauf in Österreich?

    Beim Verkauf eines Grundstücks fallen 30 % Immobilienertragsteuer auf den Veräußerungsgewinn an, also auf die Differenz zwischen Verkaufspreis und Anschaffungskosten. Für Altvermögen — Anschaffung vor dem 31.03.2002 — wird pauschal gerechnet: 14 % des Erlöses gelten als Gewinn, die effektive Belastung liegt damit bei 4,2 %. Wurde das Grundstück nach dem 31.12.1987 umgewidmet, steigt die pauschale Bemessungsgrundlage auf 60 %, was 18 % effektiver Belastung entspricht. Die Hauptwohnsitzbefreiung gilt für unbebaute Grundstücke nicht, die Herstellerbefreiung nur für Gebäude — beim reinen Grundstücksverkauf greifen sie also in der Regel nicht.

Weitere Anzeigen
  • Gibt es eine ImmoESt-Befreiung für Hauptwohnsitze?

    Ja, die Hauptwohnsitzbefreiung gilt, wenn:

    • Die Immobilie mindestens 2 Jahre durchgehend als Hauptwohnsitz genutzt wurde, oder
    • Sie insgesamt 5 Jahre innerhalb der letzten 10 Jahre als Hauptwohnsitz gedient hat.
  • Wie wirkt sich die Spekulationsfrist auf die ImmoESt aus?

    Die Spekulationsfrist wurde 2012 abgeschafft. Gewinne aus dem Verkauf von Immobilien sind nun unabhängig von der Haltedauer steuerpflichtig, es sei denn, sie fallen unter eine Befreiung wie die Hauptwohnsitzbefreiung.

  • Kann ich die ImmoESt bei Verlusten zurückfordern?

    Wenn der Verkauf einer Immobilie mit Verlust abgeschlossen wird, fällt keine ImmoESt an. Allerdings können Verluste nicht mit anderen Einkünften oder zukünftigen Gewinnen verrechnet werden.

  • Welche Kosten kann ich von der ImmoESt absetzen?

    Folgende Kosten können vom Gewinn abgezogen werden:

    • Anschaffungskosten
    • Herstellungskosten
    • Instandsetzungskosten
  • Wie melde ich die Immobilienertragssteuer beim Finanzamt?

    Die ImmoESt wird normalerweise vom Notar oder Rechtsanwalt, der den Kaufvertrag abwickelt, berechnet und direkt an das Finanzamt abgeführt. Der Verkäufer muss den Betrag nicht separat melden.

  • Welche Dokumente sind für die ImmoESt-Berechnung nötig?

    • Kaufvertrag: Originaldokument des ursprünglichen Erwerbs.
    • Belege über Anschaffungskosten: Maklerprovision, Notarkosten, etc.
    • Nachweise für Investitionen: Rechnungen für Sanierungsarbeiten oder Modernisierungen.
Welche Immobilie möchten Sie kostenlos bewerten?
Wohnung
Wohnung
Haus
Haus
Grundstück
Grundstück
Gewerbe
Gewerbe
Bitte wählen Sie die Art Ihrer Immobilie.
Garten­wohnung
Garten­wohnung
Wohnung
Wohnung
Maisonette
Maisonette
Penthouse
Penthouse
Zurück
Weiter
Wie groß ist die Wohnfläche Ihrer Wohnung?
< 75m²
< 75m²
75 - 150m²
75 - 150m²
> 150m²
> 150m²
Genaue Angabe
m²
Zurück
Weiter
Wie viele Zimmer hat Ihre Wohnung?
(ohne Küche und Bad)
1-2 Zimmer
1-2 Zimmer
3-4 Zimmer
3-4 Zimmer
> 5 Zimmer
> 5 Zimmer
Genaue Angabe
Zimmer
Zurück
Weiter
Wann wurde Ihre Wohnung gebaut?
vor 1950
vor 1950
1950 - 1990
1950 - 1990
1991 - 2009
1991 - 2009
2010 - heute
2010 - heute
Zurück
Weiter
In welchem Zustand befindet sich Ihre Wohnung?
Neu
Neu
Kürzlich renoviert
Kürzlich renoviert
Guter Zustand
Guter Zustand
Renovierungs- bedürftig
Zurück
Weiter
Gibt es einen Balkon oder eine Terrasse?
Balkon
Balkon
Terasse
Terasse
Balkon & Terasse
Balkon & Terasse
Weder noch
Weder noch
Zurück
Weiter
Wählen Sie, um welche Art von Haus es sich handelt?
Einfamilien­haus
Einfamilien­haus
Mehrfamilien­haus
Mehrfamilien­haus
Reihenhaus oder Doppel­haus­hälfte
Landwirt­schaft
Landwirt­schaft
Zurück
Weiter
Wie groß ist das Grundstück?
< 500 m²
< 500 m²
500 - 1.000 m²
500 - 1.000 m²
> 1.000 m²
> 1.000 m²
Genaue Eingabe
m²
Zurück
Weiter
Wie groß ist die gesamte Wohnfläche Ihres Hauses?
< 100 m²
< 100 m²
100 - 200 m²
100 - 200 m²
> 200 m²
> 200 m²
Genaue Angabe
m²
Zurück
Weiter
Wie viele Zimmer hat Ihr Haus?
(ohne Küche und Bad)
1-2 Zimmer
1-2 Zimmer
3-4 Zimmer
3-4 Zimmer
> 5 Zimmer
> 5 Zimmer
Genaue Angabe
Zimmer
Zurück
Weiter
Wann wurde das Wohnhaus gebaut?
vor 1950
vor 1950
1950 - 1990
1950 - 1990
1991 - 2009
1991 - 2009
2010 - heute
2010 - heute
Zurück
Weiter
In welchem Zustand befindet sich Ihr Haus?
Neu
Neu
Kürzlich renoviert
Kürzlich renoviert
Guter Zustand
Guter Zustand
Renovierungs- bedürftig
Zurück
Weiter
Wählen Sie, um welche Art des Grundstückes es sich handelt?
Baugrund
Baugrund
Bau­er­wartungs­land
Gewerbe­grundstück
Gewerbe­grundstück
Freiland / Argrarfläche / Wald
Zurück
Weiter
Wie groß ist Ihr Grundstück?
< 500 m²
< 500 m²
500 - 1.000 m²
500 - 1.000 m²
> 1.000 m²
> 1.000 m²
Genaue Angabe
m²
Zurück
Weiter
Ist Ihr Grundstück erschlossen?
Erschlossen
Erschlossen
Teiler­schlossen
Teiler­schlossen
Uner­schlossen
Uner­schlossen
Unbekannt
Unbekannt
Zurück
Weiter
Wählen Sie, um welche Gebäudeart es sich handelt.
Wohn- / Büro­gebäude
Gast­gewerbe
Gast­gewerbe
Produktions- / Lagergebäude
Sonstiges
Sonstiges
Zurück
Weiter
Wie groß ist das Grundstück?
< 500 m²
< 500 m²
500 - 1.000 m²
500 - 1.000 m²
> 1.000 m²
> 1.000 m²
Genaue Angabe
m²
Zurück
Weiter
Wie groß ist die Nutzfläche Ihres Gebäudes?
< 100 m²
< 100 m²
100 - 200 m²
100 - 200 m²
> 200 m²
> 200 m²
Genaue Angabe
m²
Zurück
Weiter
Wann wurde Ihr Gebäude gebaut?
vor 1950
vor 1950
1950 - 1990
1950 - 1990
1991 - 2009
1991 - 2009
2010 - heute
2010 - heute
Zurück
Weiter
In welchem Zustand befindet sich Ihr Gebäude?
Neu
Neu
Kürzlich renoviert
Kürzlich renoviert
Guter Zustand
Guter Zustand
Renovierungs- bedürftig
Zurück
Weiter
Wozu benötigen Sie den Immobilienwert?
Verkauf
Verkauf
Bewertung
Bewertung
Bewertung & Makler finden
Sonstiges
Sonstiges
Zurück
Weiter
In welcher Region befindet sich Ihre Immobilie?
Pflichtfeld*
Zurück
Weiter
Wer soll die kostenlose & unverbindliche Bewertung erhalten?
Pflichtfeld*

Ihre Immobilienbewertung

  • Vertrauens-Icon: geprüfter und diskreter Off-Market Verkauf100% Datenschutz
  • Vertrauens-Icon: geprüfter und diskreter Off-Market Verkauf100% Kostenlos
  • Vertrauens-Icon: geprüfter und diskreter Off-Market Verkauf100% Sicher
SSL-Badge: sichere Verbindung auf Allesimmo.at

Mit Absenden Ihrer Kontaktanfrage stimmen Sie den Datenschutzbestimmungen und den AGB zu und erlauben eine Kontaktaufnahme durch Allesimmo per E-Mail oder Telefon für Rückfragen oder zu Informationszwecken. Die Einwilligung ist freiwillig und kann jederzeit widerrufen werden.

Senden

Vielen Dank für Ihr Vertrauen!

Wir haben Ihre Anfrage erhalten.

So geht´s weiter

• Wir melden uns telefonisch bei Ihnen, um den passenden Immobilienexperten zu empfehlen und alle Details zu besprechen.

Folgendes könnte auch interessant für Sie sein:

Grundbuch Eintragung von Immobilienbesitz – Symbolbild für Eigentumsnachweis in Österreich

Grundbuch: Alles, was Sie wissen müssen

Erhalten Sie Einblicke in die Bedeutung des Grundbuchs, erfahren Sie mehr über Eintragungen, Kosten und mögliche Fallstricke.

Weiter lesen
Wohnrecht beim Immobilienverkauf in Graz und Umgebung – Schlüsselübergabe trotz eingetragenem Nutzungsrecht

Die häufigsten Fehler beim Wohnrecht

Erfahren Sie, was ein Wohnrecht bedeutet, wie es eingerichtet wird und welche Auswirkungen es auf den Wert einer Immobilie haben kann.

Weiter lesen
Mann überlegt, ob sich eine Vorsorgewohnung als Kapitalanlage lohnt

Vorsorgewohnungen: Eine sichere Investition?

Erhalten Sie Einblicke, was Vorsorgewohnungen auszeichnet, welche Vorteile sie bieten und worauf Sie bei der Auswahl und dem Kauf achten sollten.

Weiter lesen
Zurück zur Übersicht