
Was ist eine Immobilienfinanzierung, und wie funktioniert sie?
Die Immobilienfinanzierung ist ein langfristiges Darlehen, das von Banken oder anderen Kreditinstituten bereitgestellt wird, um den Kaufpreis einer Immobilie zu decken. Die Finanzierung wird in monatlichen Raten zurückgezahlt, die aus einem Zins- und einem Tilgungsanteil bestehen.
- Zinsen: Die Kosten, die die Bank für die Bereitstellung des Kapitals erhebt.
- Tilgung: Der Anteil der Rate, der zur Rückzahlung der Kreditsumme dient.
Die Laufzeit einer Immobilienfinanzierung beträgt in der Regel zwischen 10 und 35 Jahren. Während dieser Zeit können sich die Konditionen je nach Vertragsgestaltung verändern, insbesondere bei variablen Zinssätzen.
Welche Finanzierungsarten gibt es?
Bei der Immobilienfinanzierung stehen verschiedene Kredit- und Darlehensarten zur Verfügung, die sich in Zinsen, Rückzahlung und Flexibilität unterscheiden. Die gängigsten Modelle sind:
- Hypothekarkredit: Ein klassischer Kredit, bei dem die Immobilie als Sicherheit dient.
- Annuitätendarlehen: Konstant bleibende Raten während der Zinsbindungsfrist, wobei der Tilgungsanteil mit der Zeit steigt.
- Variables Darlehen: Zinsen passen sich regelmäßig den Marktbedingungen an – ideal bei sinkenden Zinsen, risikoreich bei steigenden.
- Wohnkredit: Speziell auf Wohnimmobilien zugeschnittene Kredite mit oft günstigeren Konditionen.
- Bausparvertrag: Eine Kombination aus Ansparen und Darlehensaufnahme, besonders für langfristige Vorhaben geeignet.
- Cap-Darlehen: Ein variables Darlehen mit einer Zinsobergrenze (Cap), das mehr Sicherheit bei schwankenden Zinsen bietet.
- Anschlussfinanzierung: Umfasst Optionen wie Umschuldung, Prolongation oder Forward-Darlehen, um bestehende Kredite zu verlängern oder umzuschulden.
- Vollfinanzierung: Ein Immobilienkredit ohne Eigenkapital, bei dem die gesamte Kaufsumme finanziert wird.
Wie finde ich die passende Bank für meine Immobilienfinanzierung?
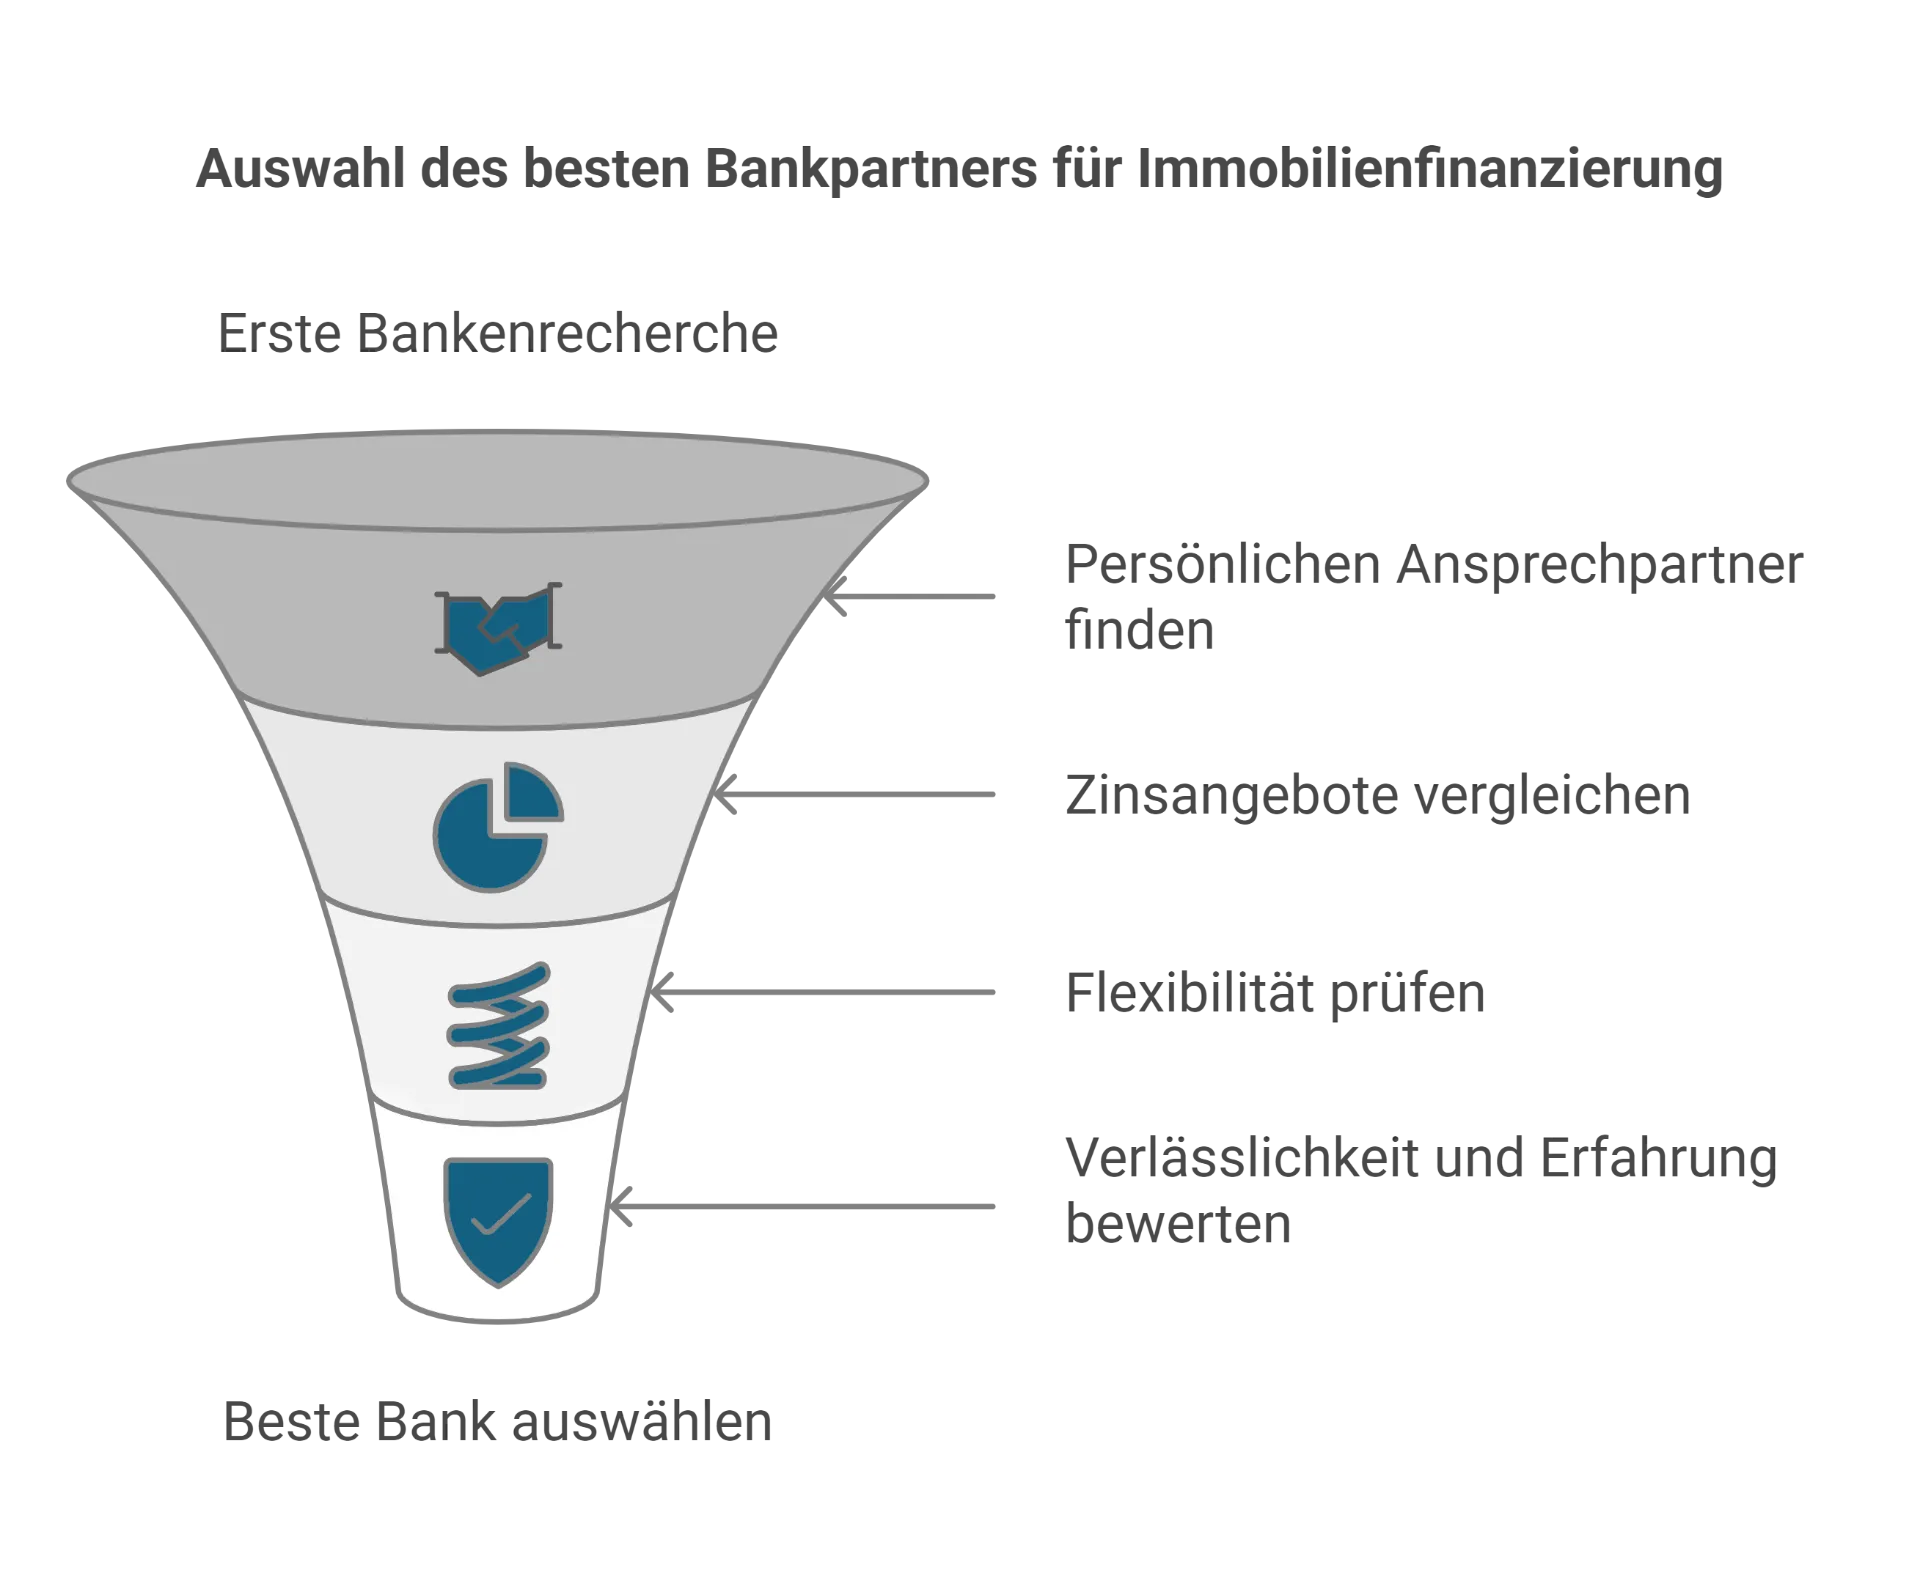
Die Wahl der richtigen Bank ist ein entscheidender Schritt, um Ihre Immobilienfinanzierung optimal zu gestalten. Besonders wichtig ist, dass Sie nicht nur günstige Konditionen, sondern auch eine Bank mit persönlichem Service und verlässlicher Unterstützung finden. Hier einige Punkte, die Sie beachten sollten:
- Persönlicher Ansprechpartner: Wählen Sie eine Bank, bei der Sie einen festen Kundenberater haben, den Sie persönlich treffen können. Gerade bei Problemen wie Zahlungsengpässen ist es wichtig, direkt mit einer Person Lösungen zu besprechen – etwas, das bei reinen Online-Banken oft schwierig ist.
- Zinsangebote vergleichen: Selbst kleine Zinsunterschiede können über die Laufzeit erhebliche Auswirkungen auf die Gesamtkosten haben. Vergleichen Sie daher verschiedene Angebote.
- Flexibilität prüfen: Achten Sie darauf, ob Sondertilgungen möglich sind oder ob Sie die Raten bei finanziellen Engpässen anpassen können. Eine flexible Vertragsgestaltung gibt Ihnen Sicherheit.
- Verlässlichkeit und Erfahrung: Setzen Sie auf eine Bank, die Erfahrung in der Immobilienfinanzierung hat und mit transparenten Konditionen arbeitet. Eine stabile Partnerschaft ist gerade bei langfristigen Darlehen von Vorteil.
Welche Rolle spielt das Eigenkapital bei der Immobilienfinanzierung?
Eigenkapital ist ein entscheidender Faktor bei der Immobilienfinanzierung. Es reduziert die benötigte Kreditsumme, senkt dadurch die monatlichen Raten und minimiert die Gesamtkosten durch geringere Zinszahlungen. Zudem verbessert ein hoher Eigenkapitalanteil die Kreditkonditionen, da Banken das Risiko niedriger bewerten. Für den Kreditnehmer bedeutet dies mehr finanzielle Sicherheit und Flexibilität bei der Rückzahlung.
Wie viel Eigenkapital wird empfohlen?
Für eine solide Immobilienfinanzierung wird empfohlen, 20 % des Kaufpreises inklusive der Kaufnebenkosten – wie Grunderwerbssteuer, Notarkosten und Maklerprovision – durch Eigenkapital abzudecken. Ein höherer Eigenkapitalanteil kann zu besseren Kreditkonditionen führen, da das Risiko für die Bank sinkt.
Mögliche Quellen für Eigenkapital:
- Ersparnisse: Klassische Bankguthaben oder langfristig angesparte Gelder.
- Bausparverträge: Bereits angesparte Guthaben und Darlehensansprüche aus bestehenden Verträgen.
- Schenkungen oder Erbschaften: Finanzielle Zuwendungen von Familienmitgliedern.
- Eigenleistungen: Bei Neubauten können handwerkliche Eigenleistungen den Finanzierungsbedarf senken.
Warum Eigenkapital vor Zinsrisiken schützt
Ein hoher Eigenkapitalanteil senkt die Restschuld und verringert das Risiko bei Zinsanpassungen. Besonders bei variablen Zinssätzen bleibt die monatliche Belastung überschaubar, und Banken bieten oft bessere Konditionen. Ein ausreichender Eigenkapitalanteil sorgt nicht nur für bessere Konditionen, sondern bietet auch finanzielle Sicherheit und verringert die monatliche Belastung.

Wie beeinflussen Zinsen und Laufzeiten die Finanzierung?
Die Zinsen und die Laufzeit sind die beiden entscheidenden Faktoren, die die Kosten der Finanzierung beeinflussen.
- Zinsen: Ein niedriger Zinssatz reduziert die monatlichen Raten und die Gesamtkosten. Besonders bei hohen Kreditsummen wirken sich selbst kleine Zinssatzunterschiede deutlich aus.
- Laufzeit: Eine längere Laufzeit führt zu niedrigeren monatlichen Raten, erhöht jedoch die Gesamtkosten, da Zinsen über einen längeren Zeitraum anfallen.
Tipp: Planen Sie eine Laufzeit, die zu Ihrer finanziellen Situation passt, und nutzen Sie Sondertilgungen, um die Laufzeit zu verkürzen.
Fördermöglichkeiten bei Immobilienfinanzierungen
In Österreich gibt es zahlreiche Fördermöglichkeiten, die den Immobilienkauf oder -bau erleichtern. Dazu gehören:
- Wohnbauförderungen der Bundesländer: Diese Programme bieten günstige Darlehen oder Zuschüsse für Neubauten, Sanierungen oder den Erwerb von Bestandsimmobilien.
- Klimaförderungen: Zuschüsse für energieeffiziente Bauweisen oder die Installation nachhaltiger Heizsysteme.
- Familienförderungen: Spezielle Unterstützungen für Familien mit Kindern, z. B. bei der Schaffung von Wohnraum.
Erkundigen Sie sich bei Ihrer Gemeinde (Land) oder Bank über die regionalen Fördermöglichkeiten und deren Voraussetzungen.
Risiken und Fehler bei der Immobilienfinanzierung vermeiden
Ein Immobilienkredit ist eine langfristige Verpflichtung, die sorgfältig geplant werden muss. Häufige Fehler sind:
- Unzureichendes Eigenkapital: Wer ohne ausreichende Rücklagen finanziert, riskiert eine höhere Zinslast und finanzielle Engpässe.
- Unrealistische Monatsraten: Zu hohe Raten können bei unvorhergesehenen Ereignissen, wie Jobverlust oder Krankheit, problematisch werden.
- Zu kurze Zinsbindung: In einer Niedrigzinsphase sollten längere Zinsbindungen gewählt werden, um sich günstige Konditionen langfristig zu sichern.
- Fehlende Rücklagen: Planen Sie immer finanzielle Reserven für unerwartete Kosten ein, z. B. Reparaturen oder höhere Nebenkosten.
Tipps für eine erfolgreiche Immobilienfinanzierung
- Berechnung der Kredithöhe: Finden Sie Ihre passende Kredithöhe im Handumdrehen – mit wenigen Klicks auf Durchblicker.
- Haushaltsbudget prüfen: Ermitteln Sie Ihre monatliche Belastbarkeit, um eine nachhaltige Finanzierung sicherzustellen.
- Langfristig planen: Kalkulieren Sie auch zukünftige Ausgaben, wie Kinder oder Ruhestand, in Ihre Finanzplanung ein.
- Beratung in Anspruch nehmen: Ein erfahrener Finanzberater kann Ihnen helfen, die besten Konditionen zu finden.
- Förderungen nutzen: Recherchieren Sie, welche Förderungen für Ihre Immobilie infrage kommen, und beantragen Sie diese frühzeitig.