Immobilienfinanzierung: Alles, was Sie wissen müssen, um Ihre Traumimmobilie zu finanzieren

Die Immobilienfinanzierung ist ein zentraler Baustein beim Kauf eines Eigenheims oder einer Investition in eine Vorsorgewohnung. Mit der richtigen Finanzierungsstrategie können Sie nicht nur die monatliche Belastung reduzieren, sondern auch langfristig von stabilen Konditionen profitieren. Doch die Vielfalt an Darlehensarten, Zinssätzen und Fördermöglichkeiten macht die Wahl oft komplex. In diesem Ratgeber erfahren Sie, welche Aspekte bei der Immobilienfinanzierung besonders wichtig sind und wie Sie den optimalen Kredit für Ihre Bedürfnisse finden.

Mann rechnet Immobilienfinanzierung beim Verkauf einer Immobilie in Österreich
Icon Inhaltsverzeichnis zum Off-Market Makler-Vergleich 2026

Was ist eine Immobilienfinanzierung, und wie funktioniert sie?

Die Immobilienfinanzierung ist ein langfristiges Darlehen, das von Banken oder anderen Kreditinstituten bereitgestellt wird, um den Kaufpreis einer Immobilie zu decken. Die Finanzierung wird in monatlichen Raten zurückgezahlt, die aus einem Zins- und einem Tilgungsanteil bestehen.

  • Zinsen: Die Kosten, die die Bank für die Bereitstellung des Kapitals erhebt.
  • Tilgung: Der Anteil der Rate, der zur Rückzahlung der Kreditsumme dient.

Die Laufzeit einer Immobilienfinanzierung beträgt in der Regel zwischen 10 und 35 Jahren. Während dieser Zeit können sich die Konditionen je nach Vertragsgestaltung verändern, insbesondere bei variablen Zinssätzen.

Welche Finanzierungsarten gibt es?

Bei der Immobilienfinanzierung stehen verschiedene Kredit- und Darlehensarten zur Verfügung, die sich in Zinsen, Rückzahlung und Flexibilität unterscheiden. Die gängigsten Modelle sind:

  • Hypothekarkredit: Ein klassischer Kredit, bei dem die Immobilie als Sicherheit dient.
  • Annuitätendarlehen: Konstant bleibende Raten während der Zinsbindungsfrist, wobei der Tilgungsanteil mit der Zeit steigt.
  • Variables Darlehen: Zinsen passen sich regelmäßig den Marktbedingungen an – ideal bei sinkenden Zinsen, risikoreich bei steigenden.
  • Wohnkredit: Speziell auf Wohnimmobilien zugeschnittene Kredite mit oft günstigeren Konditionen.
  • Bausparvertrag: Eine Kombination aus Ansparen und Darlehensaufnahme, besonders für langfristige Vorhaben geeignet.
  • Cap-Darlehen: Ein variables Darlehen mit einer Zinsobergrenze (Cap), das mehr Sicherheit bei schwankenden Zinsen bietet.
  • Anschlussfinanzierung: Umfasst Optionen wie Umschuldung, Prolongation oder Forward-Darlehen, um bestehende Kredite zu verlängern oder umzuschulden.
  • Vollfinanzierung: Ein Immobilienkredit ohne Eigenkapital, bei dem die gesamte Kaufsumme finanziert wird.

Wie finde ich die passende Bank für meine Immobilienfinanzierung?

Die Wahl der richtigen Bank ist ein entscheidender Schritt, um Ihre Immobilienfinanzierung optimal zu gestalten. Besonders wichtig ist, dass Sie nicht nur günstige Konditionen, sondern auch eine Bank mit persönlichem Service und verlässlicher Unterstützung finden. Hier einige Punkte, die Sie beachten sollten:

  1. Persönlicher Ansprechpartner: Wählen Sie eine Bank, bei der Sie einen festen Kundenberater haben, den Sie persönlich treffen können. Gerade bei Problemen wie Zahlungsengpässen ist es wichtig, direkt mit einer Person Lösungen zu besprechen – etwas, das bei reinen Online-Banken oft schwierig ist.
  2. Zinsangebote vergleichen: Selbst kleine Zinsunterschiede können über die Laufzeit erhebliche Auswirkungen auf die Gesamtkosten haben. Vergleichen Sie daher verschiedene Angebote.
  3. Flexibilität prüfen: Achten Sie darauf, ob Sondertilgungen möglich sind oder ob Sie die Raten bei finanziellen Engpässen anpassen können. Eine flexible Vertragsgestaltung gibt Ihnen Sicherheit.
  4. Verlässlichkeit und Erfahrung: Setzen Sie auf eine Bank, die Erfahrung in der Immobilienfinanzierung hat und mit transparenten Konditionen arbeitet. Eine stabile Partnerschaft ist gerade bei langfristigen Darlehen von Vorteil.
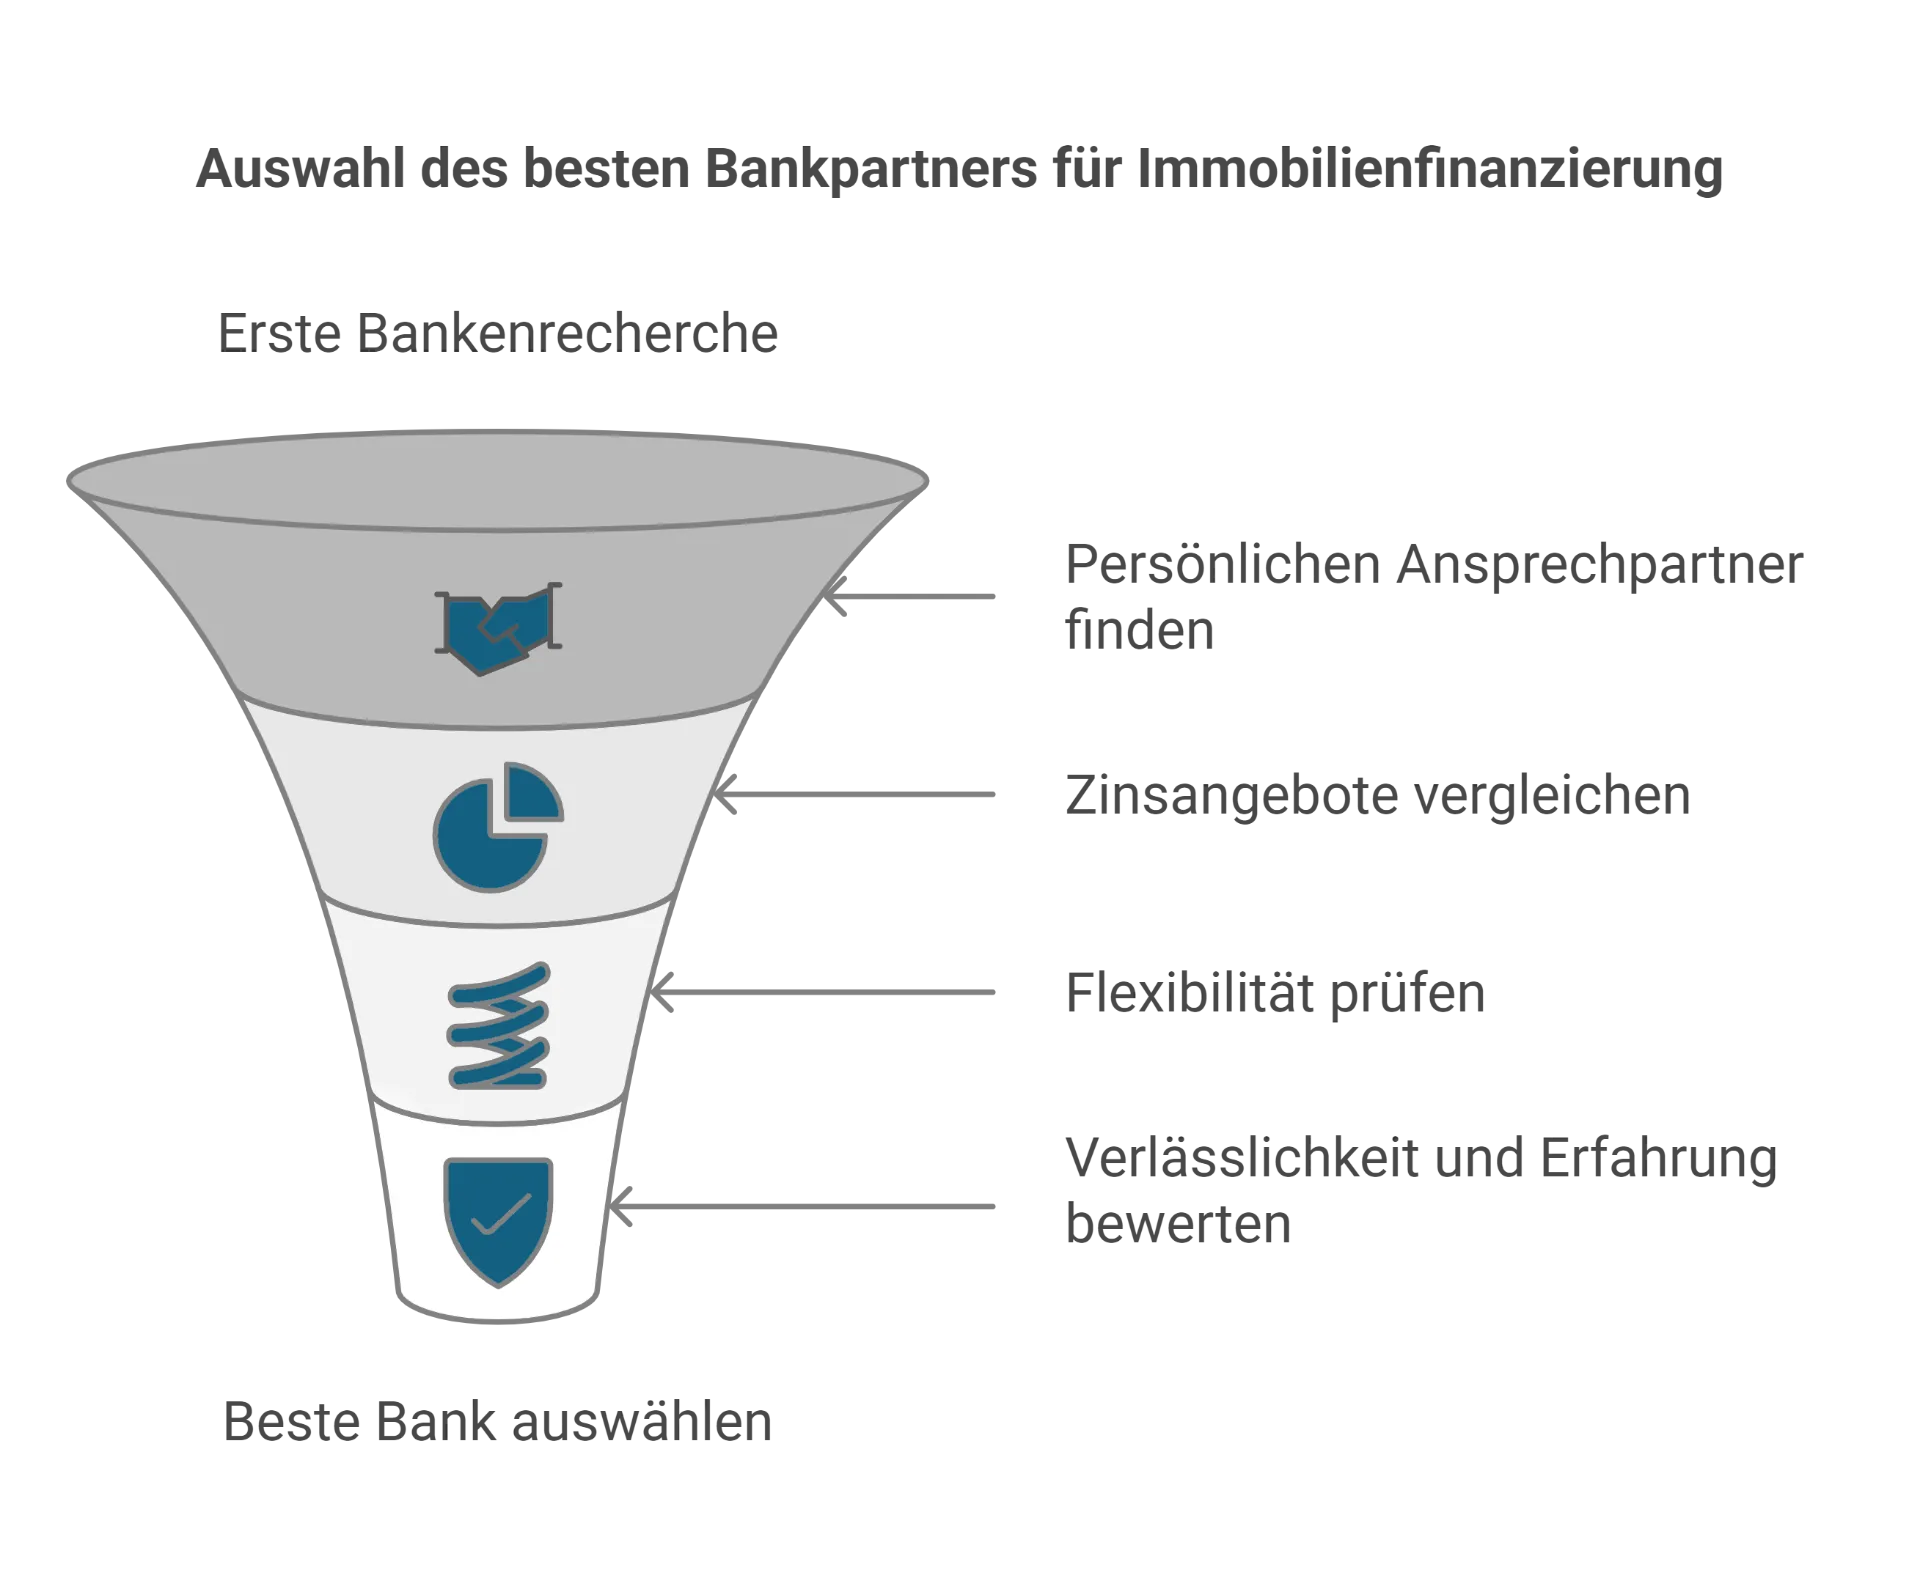
Auswahlprozess für die beste Bank bei Immobilienfinanzierung in Österreich

Welche Rolle spielt das Eigenkapital bei der Immobilienfinanzierung?

Eigenkapital ist ein entscheidender Faktor bei der Immobilienfinanzierung. Es reduziert die benötigte Kreditsumme, senkt dadurch die monatlichen Raten und minimiert die Gesamtkosten durch geringere Zinszahlungen. Zudem verbessert ein hoher Eigenkapitalanteil die Kreditkonditionen, da Banken das Risiko niedriger bewerten. Für den Kreditnehmer bedeutet dies mehr finanzielle Sicherheit und Flexibilität bei der Rückzahlung.


Wie viel Eigenkapital wird empfohlen?


Für eine solide Immobilienfinanzierung wird empfohlen, 20 % des Kaufpreises inklusive der Kaufnebenkosten – wie Grunderwerbssteuer, Notarkosten und Maklerprovision – durch Eigenkapital abzudecken. Ein höherer Eigenkapitalanteil kann zu besseren Kreditkonditionen führen, da das Risiko für die Bank sinkt.


Mögliche Quellen für Eigenkapital:

  • Ersparnisse: Klassische Bankguthaben oder langfristig angesparte Gelder.
  • Bausparverträge: Bereits angesparte Guthaben und Darlehensansprüche aus bestehenden Verträgen.
  • Schenkungen oder Erbschaften: Finanzielle Zuwendungen von Familienmitgliedern.
  • Eigenleistungen: Bei Neubauten können handwerkliche Eigenleistungen den Finanzierungsbedarf senken.

Warum Eigenkapital vor Zinsrisiken schützt


Ein hoher Eigenkapitalanteil senkt die Restschuld und verringert das Risiko bei Zinsanpassungen. Besonders bei variablen Zinssätzen bleibt die monatliche Belastung überschaubar, und Banken bieten oft bessere Konditionen. Ein ausreichender Eigenkapitalanteil sorgt nicht nur für bessere Konditionen, sondern bietet auch finanzielle Sicherheit und verringert die monatliche Belastung.

Hinweis-Icon zum Off-Market Verkauf

Wie beeinflussen Zinsen und Laufzeiten die Finanzierung?

Die Zinsen und die Laufzeit sind die beiden entscheidenden Faktoren, die die Kosten der Finanzierung beeinflussen.

  • Zinsen: Ein niedriger Zinssatz reduziert die monatlichen Raten und die Gesamtkosten. Besonders bei hohen Kreditsummen wirken sich selbst kleine Zinssatzunterschiede deutlich aus.
  • Laufzeit: Eine längere Laufzeit führt zu niedrigeren monatlichen Raten, erhöht jedoch die Gesamtkosten, da Zinsen über einen längeren Zeitraum anfallen.

Tipp: Planen Sie eine Laufzeit, die zu Ihrer finanziellen Situation passt, und nutzen Sie Sondertilgungen, um die Laufzeit zu verkürzen.

Fördermöglichkeiten bei Immobilienfinanzierungen

In Österreich gibt es zahlreiche Fördermöglichkeiten, die den Immobilienkauf oder -bau erleichtern. Dazu gehören:

  • Wohnbauförderungen der Bundesländer: Diese Programme bieten günstige Darlehen oder Zuschüsse für Neubauten, Sanierungen oder den Erwerb von Bestandsimmobilien.
  • Klimaförderungen: Zuschüsse für energieeffiziente Bauweisen oder die Installation nachhaltiger Heizsysteme.
  • Familienförderungen: Spezielle Unterstützungen für Familien mit Kindern, z. B. bei der Schaffung von Wohnraum.

Erkundigen Sie sich bei Ihrer Gemeinde (Land) oder Bank über die regionalen Fördermöglichkeiten und deren Voraussetzungen.

Risiken und Fehler bei der Immobilienfinanzierung vermeiden

Ein Immobilienkredit ist eine langfristige Verpflichtung, die sorgfältig geplant werden muss. Häufige Fehler sind:

  1. Unzureichendes Eigenkapital: Wer ohne ausreichende Rücklagen finanziert, riskiert eine höhere Zinslast und finanzielle Engpässe.
  2. Unrealistische Monatsraten: Zu hohe Raten können bei unvorhergesehenen Ereignissen, wie Jobverlust oder Krankheit, problematisch werden.
  3. Zu kurze Zinsbindung: In einer Niedrigzinsphase sollten längere Zinsbindungen gewählt werden, um sich günstige Konditionen langfristig zu sichern.
  4. Fehlende Rücklagen: Planen Sie immer finanzielle Reserven für unerwartete Kosten ein, z. B. Reparaturen oder höhere Nebenkosten.

Tipps für eine erfolgreiche Immobilienfinanzierung

  1. Berechnung der Kredithöhe: Finden Sie Ihre passende Kredithöhe im Handumdrehen – mit wenigen Klicks auf Durchblicker.
  2. Haushaltsbudget prüfen: Ermitteln Sie Ihre monatliche Belastbarkeit, um eine nachhaltige Finanzierung sicherzustellen.
  3. Langfristig planen: Kalkulieren Sie auch zukünftige Ausgaben, wie Kinder oder Ruhestand, in Ihre Finanzplanung ein.
  4. Beratung in Anspruch nehmen: Ein erfahrener Finanzberater kann Ihnen helfen, die besten Konditionen zu finden.
  5. Förderungen nutzen: Recherchieren Sie, welche Förderungen für Ihre Immobilie infrage kommen, und beantragen Sie diese frühzeitig.
Häufig gestellte Fragen

  • Welche Arten der Immobilienfinanzierung gibt es?

    Es gibt verschiedene Darlehensarten, darunter Annuitätendarlehen, Tilgungsdarlehen, endfällige Darlehen und Bauspardarlehen. Jede Art hat spezifische Vor- und Nachteile, die von Ihren finanziellen Zielen abhängen.
  • Wie funktioniert eine Hypothek?

    Eine Hypothek ist ein Darlehen, das durch die Immobilie abgesichert wird. Die Bank erhält ein Grundpfandrecht, das ihr erlaubt, die Immobilie im Falle eines Zahlungsausfalls zu verwerten, um das Darlehen zurückzuzahlen.

  • Was ist ein Bauspardarlehen, und lohnt es sich?

    Ein Bauspardarlehen kombiniert einen Sparvertrag mit einem zinsgünstigen Kredit. Es lohnt sich vor allem für langfristige Planungen, da die Zinsen in der Regel niedriger sind und über die gesamte Laufzeit fest bleiben.

  • Welche Banken bieten Immobilienfinanzierungen in Graz an?

    Die meisten österreichischen Banken wie Raiffeisen, Erste Bank, Sparkasse oder BAWAG bieten Immobilienfinanzierungen an. Zusätzlich gibt es spezialisierte Kreditvermittler, die individuelle Lösungen für Käufer in Graz und der Steiermark anbieten.

  • Was bedeutet Beleihungswert bei Immobilien?

    Der Beleihungswert ist der von der Bank geschätzte Wert der Immobilie, der als Grundlage für die maximale Kredithöhe dient. Er liegt oft unter dem Marktwert und sichert die Bank gegen Wertverluste ab.

  • Welche Unterlagen brauche ich für eine Immobilienfinanzierung?

    Für eine Immobilienfinanzierung benötigen Sie in der Regel folgende Unterlagen:

    • Einkommensnachweise (z. B. Gehaltszettel)
    • Eigenkapitalnachweis
    • Kaufvertrag oder Exposé der Immobilie
    • Grundbuchauszug
    • Informationen zur Bonität, wie Kontoauszüge oder Schufa-Bericht.
Weitere Anzeigen
  • Kann ich eine Immobilie ohne Eigenkapital finanzieren?

    Ja, eine Finanzierung ohne Eigenkapital ist möglich, wird jedoch oft mit höheren Zinsen und strengeren Bonitätsanforderungen verbunden. Solche Vollfinanzierungen sind risikoreicher und erfordern eine hohe monatliche Belastbarkeit.

  • Wie vergleiche ich verschiedene Finanzierungsangebote?

    Vergleichen Sie Finanzierungsangebote anhand des effektiven Zinssatzes, der Laufzeit, der monatlichen Rate und der Möglichkeiten für Sondertilgungen. Online-Rechner und persönliche Beratung können helfen, das beste Angebot zu finden.

  • Was passiert, wenn ich die Finanzierung nicht mehr bedienen kann?

    Im Falle eines Zahlungsausfalls sollten Sie umgehend mit Ihrer Bank sprechen. Oft können Raten gestundet oder neu verhandelt werden. Im schlimmsten Fall muss die Bank die Immobilie verwerten, um die Schulden zu begleichen.

  • Welche Rolle spielt der Zinssatz bei der Finanzierung?

    Der Zinssatz ist einer der wichtigsten Faktoren, da er die Gesamtkosten des Darlehens bestimmt. Ein niedriger Zinssatz reduziert die monatliche Belastung und die Gesamtkosten über die Laufzeit erheblich.

  • Gibt es Förderungen für die Immobilienfinanzierung in der Steiermark?

    Ja, die Steiermark bietet Förderprogramme wie Wohnbauförderungen für Neubauten, Sanierungen oder den Kauf von energieeffizienten Immobilien. Die Voraussetzungen variieren je nach Programm, sodass eine individuelle Beratung sinnvoll ist.

  • Kann ich eine laufende Finanzierung beim Immobilienverkauf übertragen?

    Ja, die Finanzierung kann auf den neuen Käufer übertragen werden, wenn die Bank zustimmt. Dies ist jedoch abhängig von der Bonität des Käufers und den Konditionen des Darlehens.

Welche Immobilie möchten Sie kostenlos bewerten?
Wohnung
Wohnung
Haus
Haus
Grundstück
Grundstück
Gewerbe
Gewerbe
Bitte wählen Sie die Art Ihrer Immobilie.
Garten­wohnung
Garten­wohnung
Wohnung
Wohnung
Maisonette
Maisonette
Penthouse
Penthouse
Zurück
Weiter
Wie groß ist die Wohnfläche Ihrer Wohnung?
< 75m²
< 75m²
75 - 150m²
75 - 150m²
> 150m²
> 150m²
Genaue Angabe
m²
Zurück
Weiter
Wie viele Zimmer hat Ihre Wohnung?
(ohne Küche und Bad)
1-2 Zimmer
1-2 Zimmer
3-4 Zimmer
3-4 Zimmer
> 5 Zimmer
> 5 Zimmer
Genaue Angabe
Zimmer
Zurück
Weiter
Wann wurde Ihre Wohnung gebaut?
vor 1950
vor 1950
1950 - 1990
1950 - 1990
1991 - 2009
1991 - 2009
2010 - heute
2010 - heute
Zurück
Weiter
In welchem Zustand befindet sich Ihre Wohnung?
Neu
Neu
Kürzlich renoviert
Kürzlich renoviert
Guter Zustand
Guter Zustand
Renovierungs- bedürftig
Zurück
Weiter
Gibt es einen Balkon oder eine Terrasse?
Balkon
Balkon
Terasse
Terasse
Balkon & Terasse
Balkon & Terasse
Weder noch
Weder noch
Zurück
Weiter
Wählen Sie, um welche Art von Haus es sich handelt?
Einfamilien­haus
Einfamilien­haus
Mehrfamilien­haus
Mehrfamilien­haus
Reihenhaus oder Doppel­haus­hälfte
Landwirt­schaft
Landwirt­schaft
Zurück
Weiter
Wie groß ist das Grundstück?
< 500 m²
< 500 m²
500 - 1.000 m²
500 - 1.000 m²
> 1.000 m²
> 1.000 m²
Genaue Eingabe
m²
Zurück
Weiter
Wie groß ist die gesamte Wohnfläche Ihres Hauses?
< 100 m²
< 100 m²
100 - 200 m²
100 - 200 m²
> 200 m²
> 200 m²
Genaue Angabe
m²
Zurück
Weiter
Wie viele Zimmer hat Ihr Haus?
(ohne Küche und Bad)
1-2 Zimmer
1-2 Zimmer
3-4 Zimmer
3-4 Zimmer
> 5 Zimmer
> 5 Zimmer
Genaue Angabe
Zimmer
Zurück
Weiter
Wann wurde das Wohnhaus gebaut?
vor 1950
vor 1950
1950 - 1990
1950 - 1990
1991 - 2009
1991 - 2009
2010 - heute
2010 - heute
Zurück
Weiter
In welchem Zustand befindet sich Ihr Haus?
Neu
Neu
Kürzlich renoviert
Kürzlich renoviert
Guter Zustand
Guter Zustand
Renovierungs- bedürftig
Zurück
Weiter
Wählen Sie, um welche Art des Grundstückes es sich handelt?
Baugrund
Baugrund
Bau­er­wartungs­land
Gewerbe­grundstück
Gewerbe­grundstück
Freiland / Argrarfläche / Wald
Zurück
Weiter
Wie groß ist Ihr Grundstück?
< 500 m²
< 500 m²
500 - 1.000 m²
500 - 1.000 m²
> 1.000 m²
> 1.000 m²
Genaue Angabe
m²
Zurück
Weiter
Ist Ihr Grundstück erschlossen?
Erschlossen
Erschlossen
Teiler­schlossen
Teiler­schlossen
Uner­schlossen
Uner­schlossen
Unbekannt
Unbekannt
Zurück
Weiter
Wählen Sie, um welche Gebäudeart es sich handelt.
Wohn- / Büro­gebäude
Gast­gewerbe
Gast­gewerbe
Produktions- / Lagergebäude
Sonstiges
Sonstiges
Zurück
Weiter
Wie groß ist das Grundstück?
< 500 m²
< 500 m²
500 - 1.000 m²
500 - 1.000 m²
> 1.000 m²
> 1.000 m²
Genaue Angabe
m²
Zurück
Weiter
Wie groß ist die Nutzfläche Ihres Gebäudes?
< 100 m²
< 100 m²
100 - 200 m²
100 - 200 m²
> 200 m²
> 200 m²
Genaue Angabe
m²
Zurück
Weiter
Wann wurde Ihr Gebäude gebaut?
vor 1950
vor 1950
1950 - 1990
1950 - 1990
1991 - 2009
1991 - 2009
2010 - heute
2010 - heute
Zurück
Weiter
In welchem Zustand befindet sich Ihr Gebäude?
Neu
Neu
Kürzlich renoviert
Kürzlich renoviert
Guter Zustand
Guter Zustand
Renovierungs- bedürftig
Zurück
Weiter
Wozu benötigen Sie den Immobilienwert?
Verkauf
Verkauf
Bewertung
Bewertung
Bewertung & Makler finden
Sonstiges
Sonstiges
Zurück
Weiter
In welcher Region befindet sich Ihre Immobilie?
Pflichtfeld*
Zurück
Weiter
Wer soll die kostenlose & unverbindliche Bewertung erhalten?
Pflichtfeld*

Ihre Immobilienbewertung

  • Vertrauens-Icon: geprüfter und diskreter Off-Market Verkauf100% Datenschutz
  • Vertrauens-Icon: geprüfter und diskreter Off-Market Verkauf100% Kostenlos
  • Vertrauens-Icon: geprüfter und diskreter Off-Market Verkauf100% Sicher
SSL-Badge: sichere Verbindung auf Allesimmo.at

Mit Absenden Ihrer Kontaktanfrage stimmen Sie den Datenschutzbestimmungen und den AGB zu und erlauben eine Kontaktaufnahme durch Allesimmo per E-Mail oder Telefon für Rückfragen oder zu Informationszwecken. Die Einwilligung ist freiwillig und kann jederzeit widerrufen werden.

Senden

Vielen Dank für Ihr Vertrauen!

Wir haben Ihre Anfrage erhalten.

So geht´s weiter

• Wir melden uns telefonisch bei Ihnen, um den passenden Immobilienexperten zu empfehlen und alle Details zu besprechen.

Folgendes könnte auch interessant für Sie sein:

Energieeffizienzklassen im Energieausweis für Wohnimmobilien in Österreich

Der Energieausweis – ein zentrales Dokument

Entdecken Sie wichtige Details zum Energieausweis, von seiner Erstellung bis hin zu seinem Einfluss auf den Wert und die Attraktivität einer Immobilie.

Weiter lesen
Vertragsunterzeichnung beim Immobilienverkauf mit Vertragserrichter

Notar oder Rechtsanwalt – Wer ist die richtige Wahl?

Erfahren Sie, welche Aufgaben ein Vertragserrichter übernimmt, welche Kosten entstehen und warum ein spezialisierter Rechtsanwalt oft die bessere Wahl ist.

Weiter lesen
Berechnung der Immobilienertragssteuer beim Immobilienverkauf in Österreich

Immobilienertragssteuer (ImmoESt) in Österreich

Ergründen Sie, wie die ImmoEst funktioniert, welche Ausnahmen gelten und wie Sie Ihre Steuerlast beim Immobilienverkauf optimieren können.

Weiter lesen
Zurück zur Übersicht