
Was sind Kaufnebenkosten, und warum sind sie wichtig?
Kaufnebenkosten sind alle zusätzlichen Ausgaben, die beim Kauf einer Immobilie anfallen, jedoch nicht im Kaufpreis enthalten sind. Dazu gehören Steuern, Gebühren und Dienstleistungen, die im Rahmen der Übertragung des Eigentums notwendig werden. Viele Käufer unterschätzen diese Kosten und geraten dadurch in finanzielle Engpässe. Eine realistische Kalkulation der Gesamtkosten ist daher unverzichtbar, um eine Immobilie sicher finanzieren zu können. Ohne ausreichende Planung könnten wichtige Posten wie die Grunderwerbssteuer oder die Maklerprovision unerwartet zu einem Problem werden.
Die wichtigsten Kaufnebenkosten im Detail:
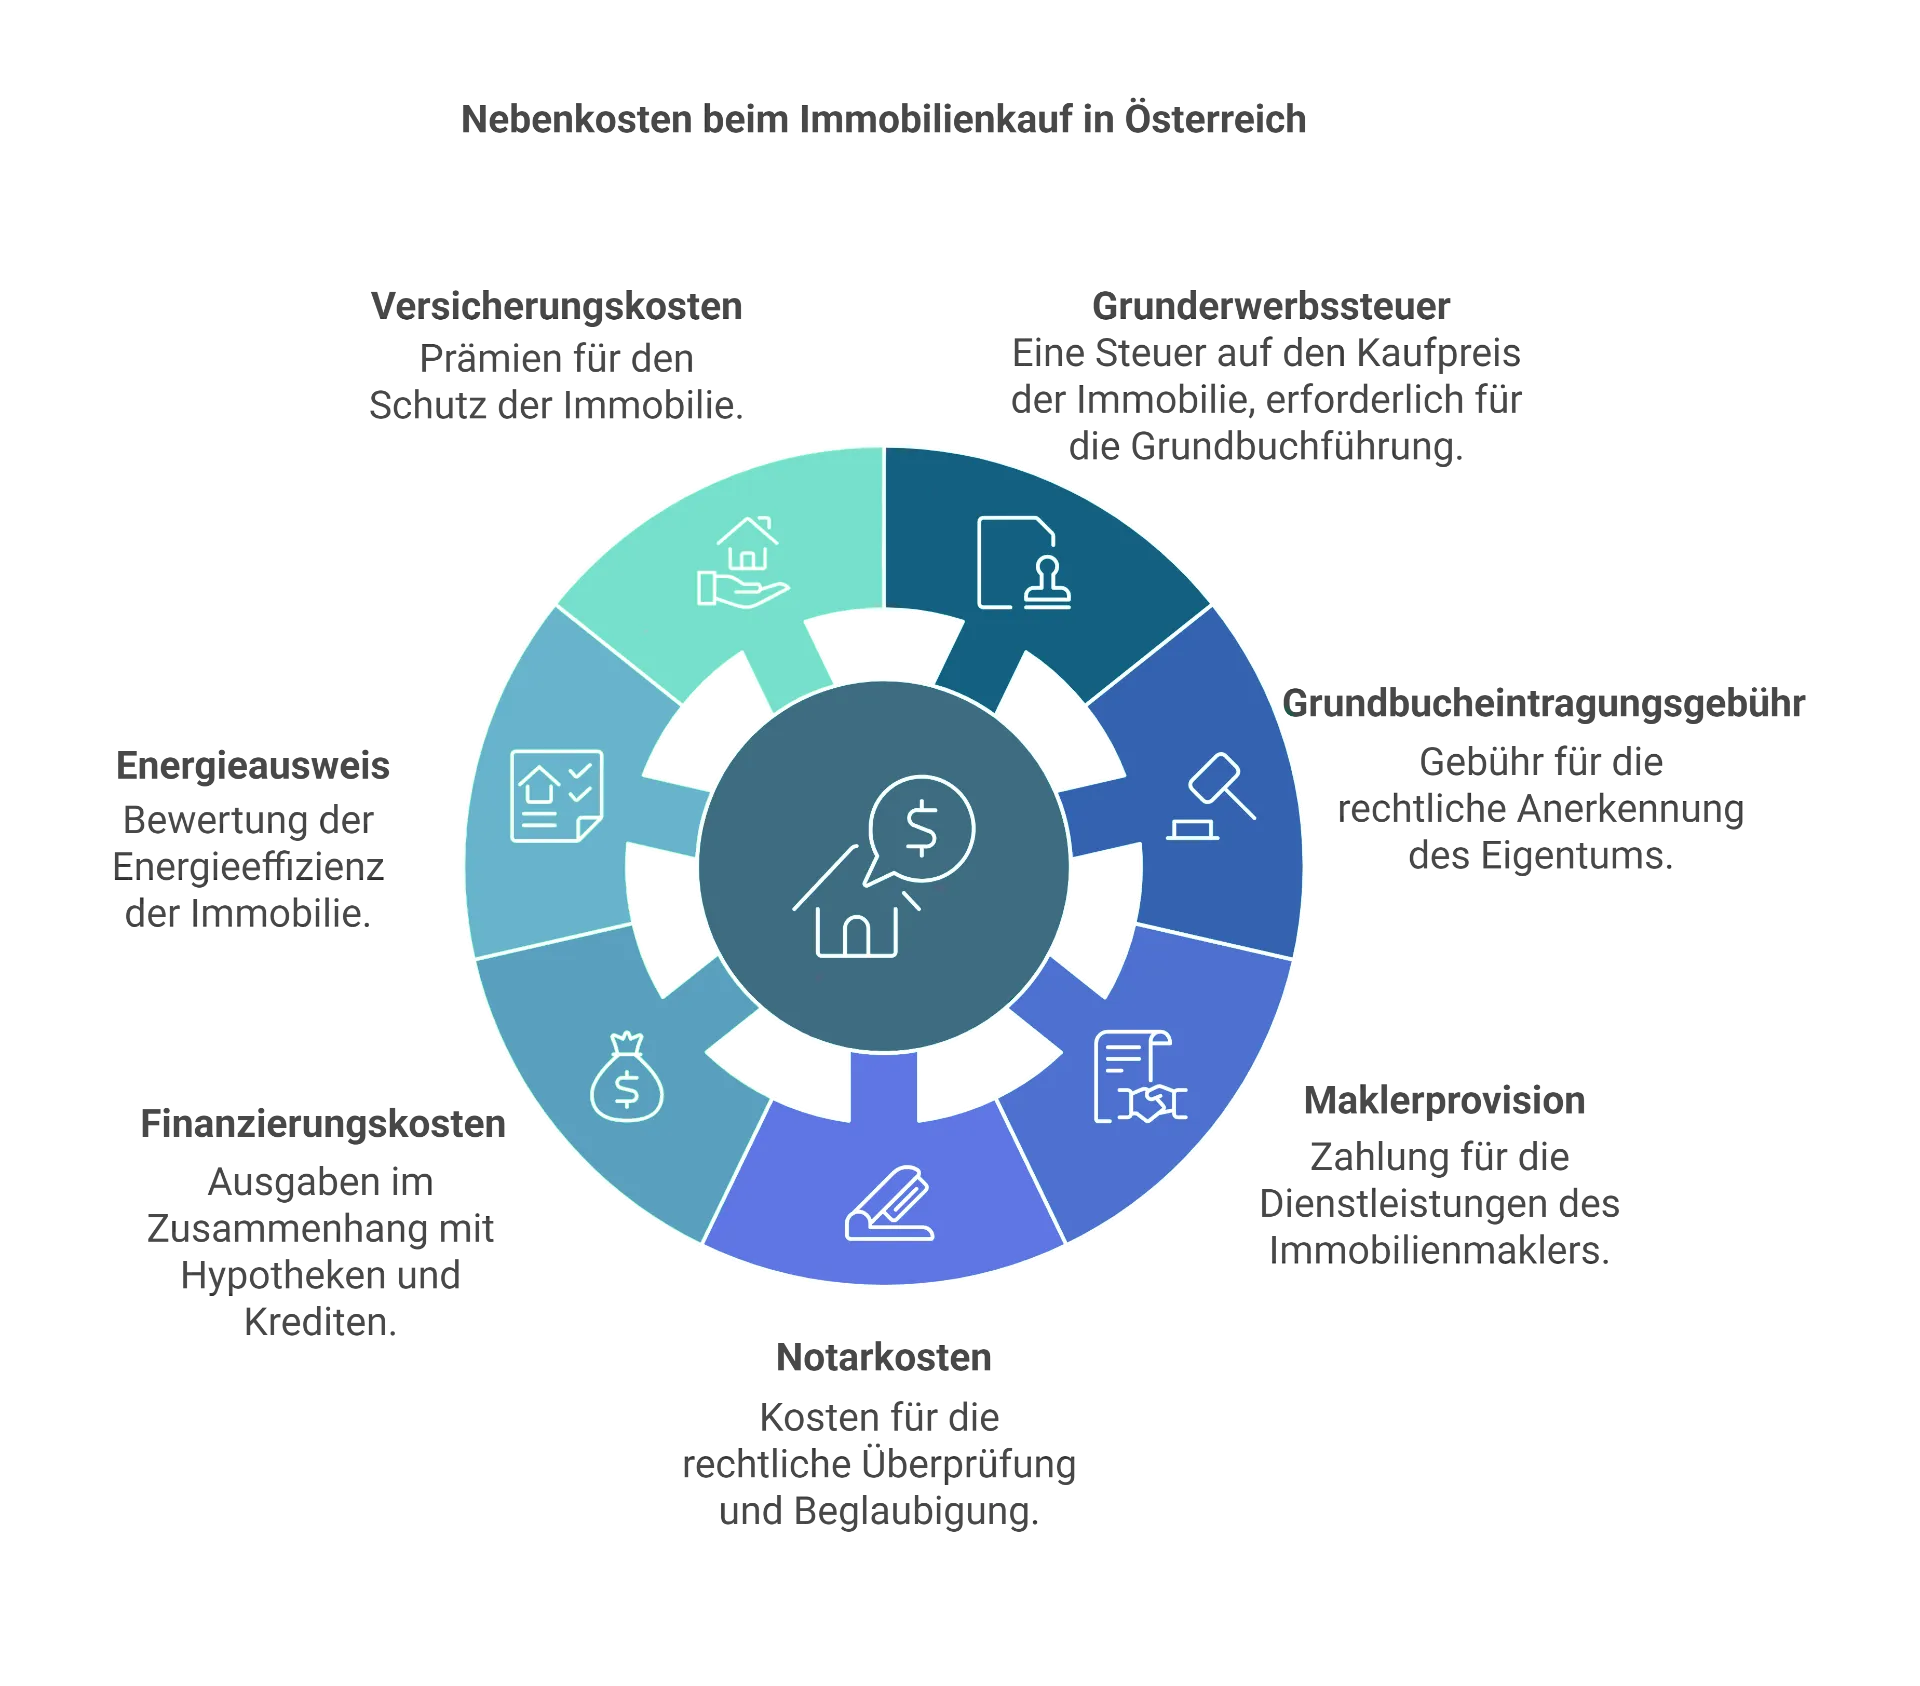
1. Grunderwerbssteuer
Die Grunderwerbssteuer ist eine der größten Kostenpositionen und wird vom Staat für den Erwerb von Immobilien erhoben. In Österreich beträgt sie:
- 3,5 % des Kaufpreises
- Bei Übertragungen innerhalb der Familie gilt ein ermäßigter Steuersatz.
Die Zahlung erfolgt direkt nach dem Kauf, und ohne diese Steuer ist eine Eintragung ins Grundbuch nicht möglich.
2. Grundbucheintragungsgebühr
Um als neuer Eigentümer rechtlich abgesichert zu sein, müssen Sie ins Grundbuch eingetragen werden. Die Kosten dafür betragen:
- 1,1 % des Kaufpreises
Die Grundbucheintragung erfolgt über das zuständige Bezirksgericht und ist eine der wichtigsten Formalitäten beim Immobilienkauf.
3. Maklerprovision
Die Maklerprovision beträgt üblicherweise 3 % des Kaufpreises zzgl. 20 % Umsatzsteuer. Es wird davon abgeraten, diese Kosten zu verhandeln, da ein Makler nicht nur den bestmöglichen Preis für Sie zu erzielen versucht, sondern auch optimale Bedingungen für beide Seiten aushandelt und den gesamten Kaufprozess professionell und objektiv begleitet. Von der Marktanalyse über die Verhandlung bis zur Vertragsabwicklung – die Leistungen eines Maklers sind umfassend und erleichtern Ihnen den Kauf/Verkauf erheblich.
4. Notar- und Rechtsanwaltskosten
Ein Notar oder Rechtsanwalt ist erforderlich, um den Kaufvertrag zu erstellen und die Beglaubigung für die Grundbucheintragung vorzunehmen. Die Kosten hierfür liegen bei rund 1-3 % des Kaufpreises. In der Regel werden diese Kosten vom Käufer getragen.
Ein erfahrener Notar/Rechtsanwalt stellt sicher, dass alle rechtlichen Anforderungen erfüllt sind und schützt beide Parteien vor möglichen rechtlichen Streitigkeiten.
5. Finanzierungskosten
Falls Sie einen Immobilienkredit aufnehmen, fallen weitere Kosten an. Dazu gehören:
- Zinsen: Hauptkosten, abhängig von Kreditbetrag, Zinssatz und Laufzeit.
- Bearbeitungsgebühren: Einmalige Kosten der Bank, meist 1–3 % des Kreditbetrags.
- Notar- und Grundbuchkosten: Eintragung der Hypothek ins Grundbuch (ca. 1,2 % des Kreditbetrags).
- Gebühren für Versicherungen: Gebäude- und Lebensversicherung als Absicherung.
- Sonstige Kosten: Vorfälligkeitsentschädigungen bei vorzeitiger Rückzahlung oder Bereitstellungszinsen bei nicht genutztem Kreditbetrag.
6. Kosten für den Energieausweis
Der Energieausweis gibt Auskunft über die Energieeffizienz einer Immobilie und ist gesetzlich vorgeschrieben. Die Kosten hierfür liegen je nach Anbieter und Umfang zwischen 300 und 900 Euro.
7. Versicherungskosten
Eine Gebäudeversicherung ist bei den meisten Banken Voraussetzung für die Finanzierung. Die Kosten hängen von Alter, Zustand und Lage der Immobilie ab und sollten ebenfalls in die Kalkulation einbezogen werden.
Welche Kaufnebenkosten sind steuerlich absetzbar?
Bei vermieteten oder gewerblich genutzten Immobilien sind folgende Kaufnebenkosten steuerlich absetzbar:
- Grunderwerbssteuer (über AfA).
- Notar- und Grundbuchkosten.
- Maklerprovision.
- Finanzierungskosten (z. B. Bankgebühren, Zinsen).
- Gutachterkosten.
Nicht absetzbar: Bei privat genutzten Immobilien sind diese Kosten in der Regel nicht absetzbar.
Steuerliche Absetzbarkeit von Wohnrechtskosten – Das sollten Sie wissen
Die Kosten für die Eintragung eines Wohnrechts ins Grundbuch können in bestimmten Fällen steuerlich abgesetzt werden – etwa, wenn das Wohnrecht als Gegenleistung bei einer Vermietung oder Schenkung eingeräumt wird. Klären Sie die Details mit einem Steuerberater.

Tipps zur Optimierung Ihrer Kaufnebenkosten
- Planung im Voraus: Kalkulieren Sie die Kaufnebenkosten realistisch und beziehen Sie diese in Ihre Finanzierung mit ein.
- Maklerleistungen nutzen: Ein Makler kann Ihnen helfen, den besten Preis und faire Bedingungen zu erzielen. Das rechtfertigt die Maklerprovision und kann Ihnen langfristig Zeit und Geld sparen.
- Finanzierungsangebote vergleichen: Vermeiden Sie unnötig hohe Bearbeitungsgebühren oder versteckte Kosten, indem Sie mehrere Angebote prüfen.
- Notarkosten vergleichen: Auch bei Notaren gibt es preisliche Unterschiede. Wählen Sie einen erfahrenen, aber kosteneffizienten Anbieter.
Tipp: Rechtsanwälte bieten oft ein besseres Preis-Leistungs-Verhältnis. Eine Anfrage lohnt sich! - Familienübertragungen nutzen: Bei Schenkungen und Erbschaften fallen reduzierte Steuersätze an. Prüfen Sie diese Option, falls sie infrage kommt.